Nova política de investimento em ureia da Índia para 2026 prevê adicionar cerca de 10 milhões de toneladas de capacidade por ano
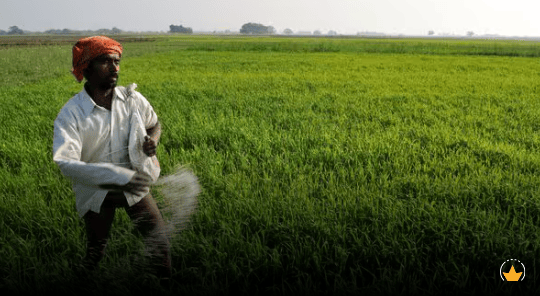
De acordo com pt.wedoany.com-Sucessivas rodadas de choques no fornecimento global impulsionaram a indústria de fertilizantes da Índia a migrar de um modelo de produção de baixo custo e entrega imediata para uma estrutura diversificada e resiliente a riscos. Os fertilizantes continuam no centro da produtividade agrícola e da segurança alimentar da Índia, com a aplicação balanceada de nitrogênio, fósforo e potássio sustentando o abastecimento alimentar de seus 1,45 bilhão de habitantes, enquanto a indústria indiana de fertilizantes permanece altamente dependente de importações.
O grau de dependência de importações varia por produto: a ureia depende de importações em cerca de 68% a 70%, considerando gás natural, matérias-primas e produtos intermediários; o fosfato diamônico (DAP), em cerca de 98%, incluindo rocha fosfática, ácido fosfórico e produto acabado; e o potássio, em 100%, pois a Índia não possui recursos nativos primários significativos. Antes de 2020, o fornecimento global era geralmente abundante e os preços controláveis; esse equilíbrio foi posteriormente rompido por perturbações sucessivas.
A primeira onda de choques ocorreu entre 2020 e 2022. A pandemia de COVID-19 interrompeu logística e produção, seguida pela guerra entre Rússia e Ucrânia, sanções comerciais e restrições de exportação. O fornecimento europeu proveniente da Rússia foi afetado, as remessas de potássio e fosfatos da Rússia e de Belarus para a Índia foram interrompidas, e o fechamento do Porto de Yuzhny, na Ucrânia, agravou a escassez de oferta.
Os conflitos no Oriente Médio adicionaram mais pressão. A guerra entre Israel e Hamas, os ataques dos Houthis no Mar Vermelho e as tensões mais amplas entre Estados Unidos, Israel e Irã elevaram os riscos em torno do Estreito de Ormuz. Refinarias, oleodutos e infraestrutura de gás no Catar, Arábia Saudita, Bahrein, Kuwait, Irã, Abu Dhabi e Omã sofreram danos ou ameaças, restrições de navegação reduziram a disponibilidade de navios, e o aumento dos custos de energia e insumos permeou a cadeia de valor de fertilizantes, com fretes e prêmios de seguro em alta.
As vulnerabilidades estruturais expostas por esses eventos incluem principalmente: forte dependência de corredores comerciais instáveis, como o Estreito de Ormuz e o Mar Negro; protecionismo de matérias-primas por meio de proibições de exportação e limites de licenciamento de ureia, enxofre e DAP; vinculação contínua da produção de fertilizantes aos preços de gás natural e carvão; e restrições logísticas decorrentes do lento crescimento da frota mercante combinado a regras marítimas de emissão mais rígidas. A agenda global de descarbonização também sofreu reveses temporários em meio à turbulência.
Governo e empresas agrícolas responderam com estratégias de mitigação de riscos em múltiplas camadas. Na diversificação de fontes de fornecimento, a Índia utilizou canais diplomáticos e missões no exterior para firmar acordos bilaterais de longo prazo com fornecedores alternativos. Joint ventures no exterior, contratos de fornecimento de longo prazo, aquisição de ativos no exterior e compras de fontes não tradicionais foram empregados para mitigar os efeitos de congelamentos repentinos de exportação e falhas localizadas de infraestrutura. Na compra coletiva, compradores dispersos consolidaram pedidos de insumos como amônia e enxofre para aumentar a transparência de preços e fortalecer o poder de barganha frente a fornecedores globais concentrados.
A transição para tecnologias de nutrientes verdes visa reduzir a exposição a choques de preços de combustíveis fósseis. Empresas como a Yara International estão avançando em infraestrutura de hidrogênio verde e amônia verde, e plantas locais de amônia verde podem amortecer os efeitos das flutuações internacionais do gás natural. Os próprios programas de hidrogênio verde e amônia da Índia, incluindo projetos sob o programa "Intervenções Estratégicas para Transição de Hidrogênio Verde" (Strategic Interventions for Green Hydrogen Transition, SIGHT), também fazem parte desse esforço de desacoplamento de longo prazo. Maturidade tecnológica, disponibilidade de energia renovável e viabilidade de projetos continuam sendo fatores-chave que determinam a escala.
Na gestão da demanda, ferramentas de agricultura de precisão, irrigação inteligente, esquemas de fertilização balanceada e maior uso de produtos biológicos e orgânicos são empregados para melhorar a eficiência do uso de nutrientes, proteger as margens agrícolas e desacelerar o crescimento geral da demanda; a aquisição no Sudeste Asiático também está sendo explorada.
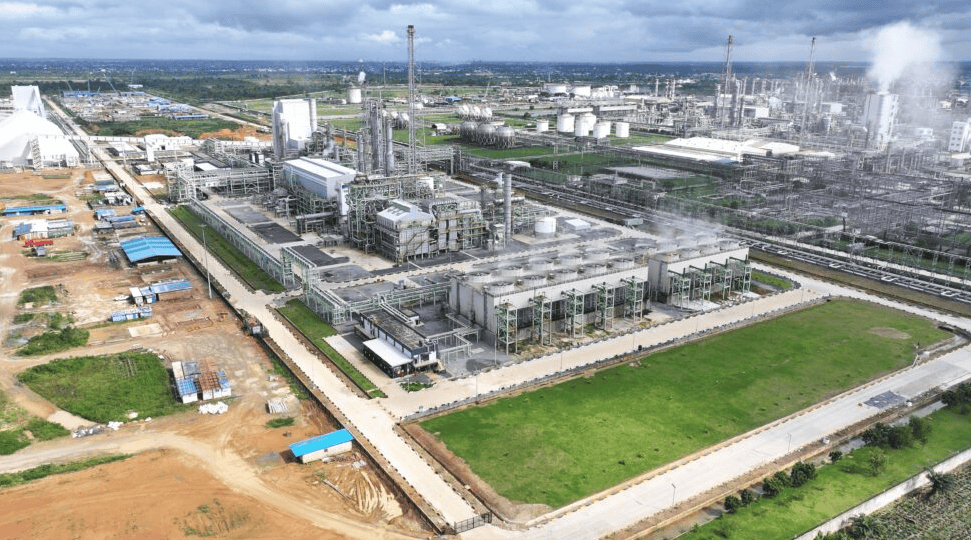
Novos projetos nos segmentos de amônia e ureia estão em andamento. A Hindustan Urvarak & Rasayan Limited (HURL) está desenvolvendo, por meio de uma joint venture, uma planta greenfield de amônia-ureia em Namrup com capacidade de 1,27 milhão de toneladas por ano. A Rashtriya Chemicals & Fertilizers (RCF), a National Fertilizers Ltd (NFL) e a Indian Potash Ltd (IPL) assinaram um acordo de joint venture com a russa Uralchem para construir uma planta de ureia em Samara com capacidade de 1,8 a 2 milhões de toneladas por ano, com previsão de início de operação em torno de 2027-2028.
O Grupo ACME (ACME Group) firmou um acordo de compra de amônia verde com a Solar Energy Corporation of India (SECI) para fornecer 370 mil toneladas por ano sob o programa SIGHT, envolvendo investimentos substanciais ao longo de dez anos. Esforços paralelos para expandir plantas de biogás comprimido (CBG) desenvolvem potenciais matérias-primas de metano de base biológica para a produção de hidrogênio e amônia.
No setor de fosfatos, a produção doméstica de rocha fosfática está concentrada no Rajastão e em Madhya Pradesh, com a mina de Jhamarkotra respondendo pela maior parte da produção. Como muitos depósitos são de baixo teor ou quimicamente complexos, exigindo beneficiamento profundo, a Índia ainda importa de 60% a 90% de suas necessidades de matéria-prima fosfatada. A recuperação de fosfatos a partir de lodo de esgoto, por precipitação de estruvita, extração ácida úmida ou processamento termoquímico de cinzas, é um caminho de economia circular. No cenário internacional, destacam-se: acordos de longo prazo de rocha fosfática entre a Paradeep Phosphates Limited e o Grupo OCP, do Marrocos; joint ventures da Indian Farmers Fertiliser Cooperative Limited (IFFCO) na Jordânia e no Senegal (incluindo participação acionária na ICS Senegal); e a participação majoritária da Coromandel International na Baobab Mining and Chemicals Corporation, no Senegal. A ICL Group, de Israel, inaugurou em março de 2026 uma fábrica de fertilizantes solúveis em água especiais em Maharashtra.
No setor de potássio, o projeto da bacia evaporítica de Nagaur-Ganganagar, no Rajastão (estendendo-se ao Punjab), está sendo apoiado pelo Geological Survey of India e por entidades estatais para explorar reservas subterrâneas domésticas. A Gujarat State Fertilizers & Chemicals (GSFC) detém participação estratégica no projeto de mineração por solução Wynyard, da Karnalyte Resources, em Saskatchewan, no Canadá, com plano de produção de 675 mil toneladas de potássio granulado por ano, expansível em fases. O potássio de melaço (PDM), recuperado de resíduos de destilação de açúcar e etanol, oferece uma fonte orgânica de potássio com teor mínimo de 14,5%, reduzindo a dependência de cloreto de potássio importado.
No âmbito de políticas, o Esquema de Preços de Retenção (Retention Pricing Scheme) de 1978, seguindo as recomendações do Comitê Marathe, garantia retorno de 12% sobre o patrimônio líquido, incentivando investimentos públicos, privados e cooperativos. As descobertas de gás natural no campo de Bombay High e o gasoduto HBJ sustentaram o rápido crescimento do setor, e a ureia alcançou autossuficiência por volta de 2000. Desde então, o investimento doméstico estagnou, a demanda continuou a crescer e as importações aumentaram. A partir de 2010, a revitalização de fábricas fechadas tornou-se prioridade: cinco plantas brownfield — Ramagundam, Gorakhpur, Sindri, Barauni e Talcher — foram reconstruídas, totalizando 6,35 milhões de toneladas de capacidade de ureia à base de gás natural por ano; a Brahmaputra Valley Fertilizer Corporation Ltd (BVFCL) adicionou 1,27 milhão de toneladas em Namrup, elevando o potencial incremental total desses esforços para cerca de 8,5 milhões de toneladas por ano após a operação plena. As importações continuam sendo um meio necessário para preencher a lacuna entre a produção doméstica (cerca de 30 milhões de toneladas) e a demanda (cerca de 40 milhões de toneladas em 33 fábricas).
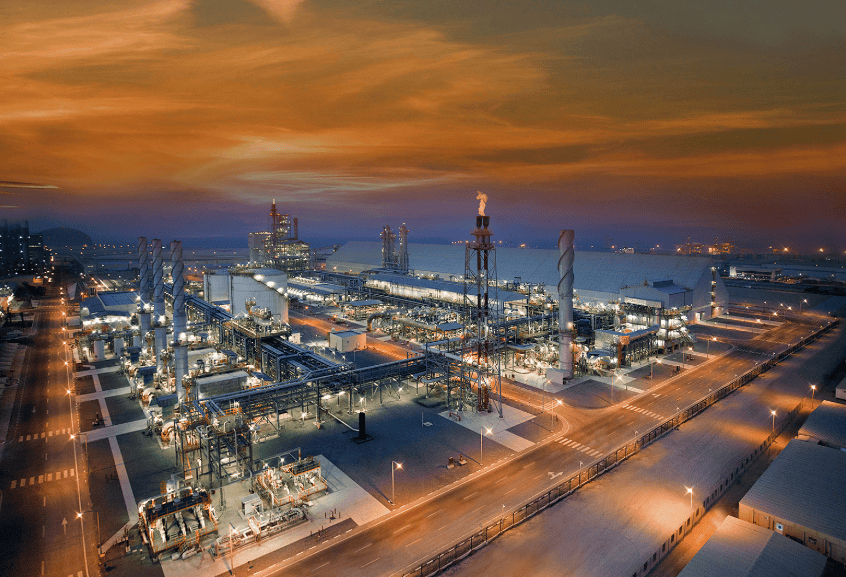
A Nova Política de Investimento em Ureia (New Investment Policy for Urea, NIPU) de 2026 visa criar de 8 a 9 plantas de ureia à base de gás natural de capacidade padrão, cada uma com 1,27 milhão de toneladas, adicionando cerca de 10 milhões de toneladas de capacidade por ano. Em comparação com a Nova Política de Investimento de 2012 (NIP 2012, expirada em 2019), as principais mudanças incluem: separação de custos fixos e variáveis para maior transparência nos subsídios; taxa de retorno garantida sobre o patrimônio líquido entre mínimo de 12% e máximo de 16%; conversão de custos fixos em rupias indianas após quatro anos para mitigar risco cambial; e aplicabilidade restrita a novos projetos, excluindo reformas e modernizações. A política se aplica a investidores públicos, privados e cooperativos, e espera-se que melhore a viabilidade financeira, gerando economias significativas para cada planta.
Como complemento à expansão da capacidade de ureia, o governo continua incentivando a produção doméstica de sulfato de amônio, nitrato de amônio, fosfato monoamônico, fosfato diamônico, nitrato de cálcio e amônio, ureia-nitrato de amônio, ureia revestida, nano-ureia e nano-DAP. Em termos gerais, a estratégia indiana de fertilizantes combina diversificação de fontes de fornecimento, criação de ativos no exterior, recuperação e expansão da capacidade doméstica, melhoria da eficiência no uso de nutrientes e adoção gradual de rotas de produção mais verdes. Essas medidas não eliminam choques geopolíticos ou de mercado de energia, mas estão reduzindo vulnerabilidades pontuais e aumentando a capacidade do país de manter a produtividade agrícola e a segurança alimentar sob pressão. A implementação contínua do novo marco de investimento em ureia, o sucesso na entrada em operação dos projetos anunciados e os avanços na segurança de fosfatos e potássio determinarão o grau de resiliência do sistema na próxima década.
Produtos Relacionados


Série completa de trocador de calor do tipo placa destacável
Beijing AMAX Heat Transfer Equipment Manufacturer Co., Ltd.
Cloreto de polietileno modificador de impacto para PVC
Gansu Jinchuan Hengxin Polymer Technology Co., Ltd.

TOP-5879F1-A30 Básico (Posicionador de válvula inteligente)
WUHAN TORLEO INTELLIGENT CO., LTD.

Fornecido pelo Fabricante: Coluna de Membrana STRO, Membrana STRO para Efluentes Industriais, STRO no Atacado
RisingSun Membrane Technology (Beijing) Co., Ltd.