A energia nuclear retorna ao centro da estratégia energética: reavaliação do setor e equilíbrio de riscos por trás do crescimento determinístico
De acordo com pt.wedoany.com-Sob as múltiplas restrições das metas de "duplo carbono", da segurança energética e da construção de um novo sistema elétrico, a energia nuclear está novamente se tornando uma variável-chave na estrutura energética da China. Em comparação com as novas energias, como a eólica e a fotovoltaica, a característica mais marcante da energia nuclear não é a velocidade de expansão da capacidade instalada, mas sim suas altas horas de utilização, produção estável e atributos de baixo carbono. Com uma participação relativamente baixa na capacidade instalada, ela contribui com uma proporção maior de geração de eletricidade, especialmente nos centros de carga do litoral leste, onde se tornou uma importante fonte de energia de base limpa.
Atualmente, a questão central do setor nuclear não é apenas "se deve ou não se desenvolver", mas como encontrar um novo equilíbrio entre a linha de segurança, o controle de custos, a autonomia tecnológica, a distribuição de lucros da cadeia industrial e os preços de eletricidade de mercado. Com o aprimoramento de instituições fundamentais como a Lei de Segurança Nuclear e a definição de direções de médio e longo prazo no planejamento do novo sistema energético, a incerteza política diminuiu significativamente. O setor nuclear está saindo de uma recuperação cíclica de aprovações para entrar em uma fase de desenvolvimento mais institucionalizada, em lote e industrializada.
I. O valor estratégico da energia nuclear: a escassez de uma fonte de energia estável e de baixo carbono está aumentando
Do ponto de vista do sistema elétrico, o valor da energia nuclear se manifesta primeiramente na "estabilidade". A capacidade instalada de energia eólica e fotovoltaica cresce rapidamente, mas possui volatilidade e intermitência inerentes, exigindo armazenamento de energia, fontes de ajuste de pico e capacidade de absorção da rede elétrica como suporte. Em contrapartida, as horas de operação das unidades nucleares são geralmente significativamente superiores às da maioria das fontes de energia, sendo uma das poucas fontes de base capazes de fornecer eletricidade de forma contínua, estável e de baixo carbono a longo prazo.
Dados públicos mostram que, nos últimos anos, a geração de eletricidade nuclear na China representou cerca de 5% do total nacional, mas o número médio de horas de utilização das unidades nucleares manteve-se em um nível elevado por longos períodos, significativamente superior ao da maioria das fontes de energia, exceto a termelétrica. Para as regiões costeiras do leste, onde a demanda por eletricidade é altamente concentrada, os recursos de terra são escassos e a pressão para reduzir emissões de carbono é grande, a energia nuclear possui um valor sistêmico que outras fontes dificilmente podem substituir.
Esse valor se torna ainda mais evidente em novos cenários de demanda. Data centers, infraestrutura de computação de inteligência artificial, manufatura de alto padrão, dessalinização de água do mar, vapor industrial e aquecimento nuclear urbano são áreas que exigem fornecimento de energia estável, contínuo e de baixo carbono. No futuro, o modelo de negócios da energia nuclear pode não se limitar à "geração de eletricidade para a rede", mas se estender para serviços integrados de energia.
II. Evolução do setor: da introdução de tecnologia à produção em lote de reatores de terceira geração autônomos
O caminho de desenvolvimento da energia nuclear na China apresenta fases distintas. A primeira fase, representada pela Usina Nuclear de Qinshan e pela Usina Nuclear de Daya Bay, formou um modelo de dupla via: "exploração autônoma + introdução e assimilação". A Usina Nuclear de Qinshan iniciou sua construção em 1985 e foi conectada à rede em 1991, sendo a primeira usina nuclear projetada e construída de forma independente na China continental; a Usina Nuclear de Daya Bay introduziu tecnologia francesa e entrou em operação comercial em 1994, estabelecendo a base para a operação comercial de energia nuclear na China.
A segunda fase foi marcada pela paralelização de múltiplas rotas tecnológicas e pelo acúmulo de capacidade de nacionalização. A Usina Nuclear de Tianwan introduziu reatores russos, enquanto projetos como Ling'ao, Hongyanhe e Yangjiang impulsionaram a capacidade de engenharia, construção e operação. A diversidade de fontes tecnológicas trouxe efeitos de aprendizado, mas também aumentou a complexidade de peças de reposição, talentos e sistemas de padronização. Foi nesse processo que a China National Nuclear Corporation (CNNC) e a China General Nuclear Power Group (CGN) formaram seus respectivos sistemas operacionais, e empresas de equipamentos como Dongfang Electric, Shanghai Electric, Harbin Electric, China First Heavy Industries e Jiangsu Shentong cresceram gradualmente.
A terceira fase é a definição e produção em lote da tecnologia nuclear de terceira geração. Após o acidente de Fukushima, a China suspendeu a aprovação de novos projetos, realizou revisões de segurança nos projetos em construção e também promoveu a integração da tecnologia nuclear de terceira geração autônoma. Rotas tecnológicas autônomas como o "Hualong One" amadureceram gradualmente nesse período e foram promovidas em projetos subsequentes. O setor nuclear passou de uma postura de seguir e introduzir para, gradualmente, projetar, fabricar e replicar de forma autônoma.
Nos últimos anos, o ritmo de aprovação nuclear se recuperou significativamente. De 2022 a 2024, a China aprovou anualmente unidades nucleares em larga escala; o mercado também está amplamente atento à expectativa de crescimento da capacidade instalada trazida por novos projetos aprovados por volta de 2025. A energia nuclear passou de uma "recuperação cautelosa" para um "avanço constante", tornando-se um consenso no setor.
III. Panorama da cadeia industrial: concentração a montante, altas barreiras no meio, fluxo de caixa estável a jusante
A cadeia industrial nuclear pode ser dividida em três grandes segmentos: combustível nuclear a montante, equipamentos de ilha nuclear e ilha convencional no meio, e operação a jusante.
A montante inclui exploração de urânio, mineração, conversão, enriquecimento e fabricação de elementos combustíveis. Os recursos globais de urânio e a capacidade de enriquecimento apresentam forte concentração, com empresas representativas como a canadense Cameco e a francesa Orano. Em comparação com carvão e gás natural, o combustível nuclear representa uma proporção menor no custo total da energia nuclear, portanto, os operadores têm sensibilidade relativamente limitada às flutuações de preços, focando mais na segurança, adaptabilidade e estabilidade de fornecimento dos elementos combustíveis.
A fabricação de equipamentos no meio da cadeia é o segmento com as barreiras tecnológicas e de certificação mais proeminentes. Uma vez definidos vasos de pressão, tubulações principais, bombas principais, válvulas, geradores de vapor e sistemas de controle digital, a substituição de fornecedores geralmente exige nova validação. Fornecedores qualificados não apenas precisam ter capacidade de fabricação, mas também passar por longos processos de supervisão de segurança nuclear e auditoria do sistema de qualidade. Portanto, no campo de equipamentos principais de nível nuclear e componentes-chave, as empresas líderes geralmente possuem forte poder de barganha.
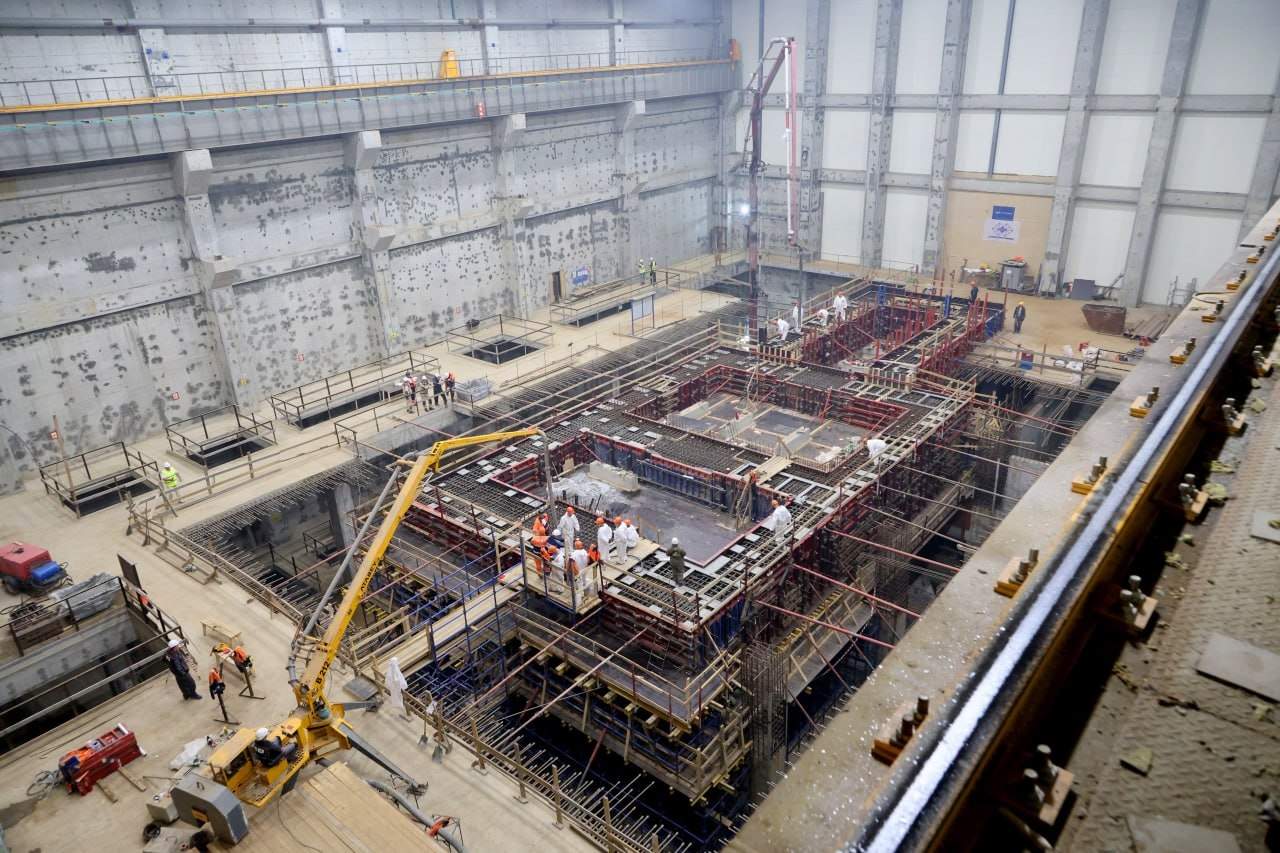
Os operadores a jusante detêm o fluxo de caixa mais estável, mas também assumem a maior responsabilidade de segurança. A construção de usinas nucleares tem ciclo longo, alto investimento de capital, depreciação e despesas financeiras elevadas, mas uma vez em operação, possui capacidade de geração estável a longo prazo. Para os operadores, o fator de capacidade, a eficiência de manutenção, o mecanismo de preços de eletricidade e o custo financeiro são as variáveis centrais que determinam a lucratividade.
IV. Diferenciação das empresas listadas: operação, gestão e fabricação de equipamentos têm lógicas distintas
Do ponto de vista do mercado de capitais, as empresas mais representativas da cadeia industrial nuclear chinesa incluem a China National Nuclear Power (CNNP), a CGN Power e a Dongfang Electric.
A principal vantagem da CNNP reside em seus ativos de operação nuclear e reserva de projetos sob o sistema da CNNC. Sua trajetória de desenvolvimento está intimamente ligada à Usina Nuclear de Qinshan, com características de um sistema tecnológico relativamente completo e abundantes recursos de locais e reservas de projetos em construção. Para a CNNP, a lógica de investimento está principalmente na "conversão de ativos em construção em ativos operacionais dentro do prazo": uma vez que uma unidade entra em operação, ela pode gerar fluxo de caixa estável a longo prazo. No entanto, a natureza de uso intensivo de capital também implica altos investimentos e níveis elevados de endividamento.
A CGN Power, por sua vez, começou em Daya Bay, com vantagens concentradas na operação de unidades maduras, gestão de frotas de usinas e manutenção padronizada. Sua elasticidade de lucro vem mais da melhoria da eficiência de geração das unidades existentes, controle do tempo de parada e variações nos preços de mercado de eletricidade. Em comparação com a CNNP, o ritmo de novas unidades da CGN Power é relativamente diferente, portanto, seu desempenho reflete mais diretamente a eficiência operacional e o ambiente de preços de eletricidade.
A Dongfang Electric representa a lógica do lado da fabricação de equipamentos. Sua vantagem está na capacidade de fabricação pesada, turbo-geradores de grande capacidade, equipamentos nucleares e entrega de equipamentos energéticos. Em comparação com os operadores, os lucros das empresas de equipamentos dependem mais da confirmação de pedidos, ritmo de entrega e qualidade de recebimento. A aceleração das aprovações nucleares pode impulsionar o crescimento de pedidos de equipamentos principais e de ilha convencional, mas as empresas de manufatura também enfrentam pressões de custos de matérias-primas, prazos de entrega e programação de capacidade produtiva.
V. Os riscos ainda não podem ser subestimados: segurança, custo e mecanismos de mercado são três barreiras
As oportunidades no setor nuclear são claras, mas os riscos também não podem ser ignorados.
O primeiro é o risco de segurança. Os três grandes acidentes de Three Mile Island, Chernobyl e Fukushima mudaram profundamente o ritmo das políticas nucleares globais. A maior particularidade do setor nuclear é que um único acidente pode alterar todo o ambiente regulatório e a aceitação social do setor. Portanto, qualquer expansão deve ter a segurança absoluta como premissa.
O segundo é o risco de custo e prazo. A terceira geração nuclear aumentou a redundância de segurança, mas também elevou a complexidade da construção. Se houver atrasos no cronograma ou estouros de custo, isso afetará diretamente a rentabilidade do projeto. A energia nuclear não é uma simples competição de capacidade instalada, mas um teste abrangente de gestão de engenharia, coordenação da cadeia de suprimentos e capacidade regulatória.
O terceiro é o risco de mercado de eletricidade. Com o aumento da participação das novas energias, a volatilidade dos preços de eletricidade aumenta. Embora a energia nuclear tenha valor de carga de base, se o mecanismo de mercado não refletir plenamente o valor sistêmico de uma fonte estável e de baixo carbono, a lucratividade dos operadores pode ser comprimida.
VI. O futuro da energia nuclear não está na "velocidade", mas na "estabilidade, precisão e profundidade"
O retorno da energia nuclear ao centro do palco energético não significa que se possa ignorar suas altas barreiras e responsabilidades. Em comparação com as novas energias eólicas e solares, a expansão nuclear deve enfatizar mais a gestão do ritmo. A chave para a competição futura do setor não é apenas quantas unidades são aprovadas, mas quem consegue completar a operação de longo prazo com menor custo, padrões de segurança mais elevados e maior resiliência da cadeia de suprimentos.
De forma construtiva, em primeiro lugar, deve-se manter a continuidade e a previsibilidade das aprovações nucleares, evitando grandes oscilações no setor que causem lacunas de talentos e na cadeia de suprimentos. Em segundo lugar, é preciso aprimorar ainda mais o mecanismo de precificação de mercado da energia nuclear, para que fontes estáveis e de baixo carbono obtenham retornos razoáveis. Em terceiro lugar, deve-se acelerar a demonstração de novos cenários como aquecimento nuclear, vapor industrial e reatores modulares pequenos, mas com validação prudente obrigatória. Em quarto lugar, é preciso continuar elevando o nível de autonomia e controle em combustível nuclear, equipamentos-chave e sistemas de controle digital, fortalecendo a segurança da cadeia industrial.
Em suma, o setor nuclear está em uma fase de transição da "reparação política" para a "reavaliação de valor". Não é uma energia onipotente, mas é um elo indispensável para a construção de um sistema energético seguro, limpo e eficiente. Se a energia nuclear chinesa poderá realmente alcançar um desenvolvimento de alta qualidade no futuro dependerá da capacidade de equilibrar a velocidade de expansão com a linha de segurança, o retorno comercial com a responsabilidade pública, e a autonomia tecnológica com a cooperação global.
Produtos Relacionados

5012kWh Sistema de Armazenamento de Energia CC TD-EES-5012kWh
Suzhou Tongding Xindong Energy Storage Technology Co., Ltd.
MDS - Máquina Inteligente de Separação a Seco de Pequenos Grãos
Tianjin Meiteng Technology Co., Ltd.
Fonte de energia para produção de hidrogênio baseada em IGBT - Arrefecimento por ventoinha de alta potência
Beijing Zhengzhuo EngineeringTechnology Co., Ltd.
CAP1400 Medidor de vazão de tubo Thurie de água de alimentação principal
Jiangsu Hongda Instrument Technology Co., LTD.
Pilha de carregamento CA da série RHAC-X
Jiangxi Ruihua Intelligent Technology Co., Ltd.



Cabo de alimentação isolado em polietileno reticulado 0,6/1(1,2)kV
Chongqing Taishan Cable Co., Ltd.