Produção de petróleo e gás do Mar do Norte do Reino Unido pode cair 10% ao ano; preços de energia e projeções fiscais revelam mudanças no investimento industrial nos próximos cinco anos
De acordo com pt.wedoany.com-Em 28 de outubro de 2026, o Escritório de Responsabilidade Orçamentária do Reino Unido (OBR) publicou a "Perspectiva Econômica e Fiscal de Outubro de 2026", que fixou em cerca de 10% a queda média anual projetada da produção de petróleo e gás do Mar do Norte do Reino Unido para o período de 2027 a 2031, e elevou para 5,1 bilhões de libras esterlinas a previsão de receita tributária de petróleo e gás para o exercício fiscal de 2026–2027. O relatório também elevou as premissas sobre os preços internacionais de energia, ajustou as projeções de investimento empresarial, despesa pública de capital e crescimento econômico, e realizou testes de estresse fiscal para dois cenários: alta contínua dos preços de energia ou queda rápida.
I. Produção de petróleo e gás do Mar do Norte deve continuar em queda; desenvolvimento de novos campos já incorporado às projeções de produção
O Escritório de Responsabilidade Orçamentária do Reino Unido utilizou as previsões mais recentes da Autoridade de Transição do Mar do Norte (NSTA) para avaliar a produção de petróleo e gás do Reino Unido nos próximos cinco anos.
As tabelas anexas do relatório mostram que a produção de petróleo do Reino Unido deve cair de 31,2 milhões de toneladas em 2025 para 28,5 milhões de toneladas em 2026, recuar ainda mais para 26,2 milhões de toneladas em 2027, para 23,9 milhões de toneladas em 2028 e para 18,2 milhões de toneladas em 2031.
A produção de gás natural deve cair de 10,1 bilhões de therms em 2025 para 9,3 bilhões de therms em 2026, para 8,4 bilhões de therms em 2027, para 7,3 bilhões de therms em 2028 e para 4,7 bilhões de therms em 2031. Os dados de gás natural acima utilizam a unidade original do relatório, "bilhão de therms" (billion therms), e não metros cúbicos.
| Ano | Produção de petróleo (10 mil toneladas) | Produção de gás natural (100 milhões de therms) |
|---|---|---|
| 2025 | 3120 | 101 |
| 2026 | 2850 | 93 |
| 2027 | 2620 | 84 |
| 2028 | 2390 | 73 |
| 2029 | 2170 | 62 |
| 2030 | 1980 | 54 |
| 2031 | 1820 | 47 |
Fonte dos dados: Relatório de outubro de 2026 do Escritório de Responsabilidade Orçamentária do Reino Unido, Tabela A.3. Os valores de 2026 a 2031 são projeções.
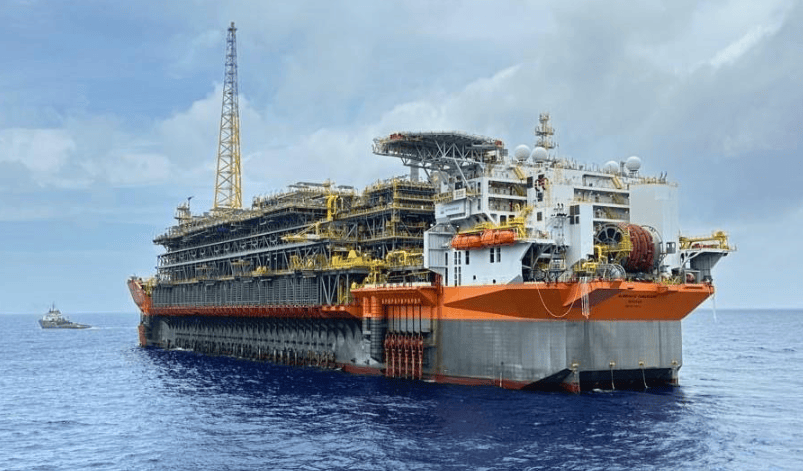
Essa trajetória já incorpora a produção esperada dos campos de petróleo e gás atualmente em produção, o desenvolvimento de novos campos e futuras descobertas de recursos. O relatório destaca especificamente o campo de gás Jackdaw e o campo de petróleo Rosebank como ativos de petróleo e gás já considerados nas projeções de produção.
Se for excluída toda a produção adicional esperada dos novos campos, a queda média anual da produção de petróleo e gás do Mar do Norte no período de 2027 a 2031 se ampliaria para cerca de 14%. A diferença de aproximadamente 4 pontos percentuais entre as duas projeções reflete o papel do desenvolvimento de novos campos no modelo de produção do relatório.
O relatório não apresenta novos contratos de aquisição de equipamentos, valores de adjudicação de EPC ou cronogramas de construção para Jackdaw e Rosebank, nem considera a produção adicional projetada como produção efetivamente realizada.
II. Previsões de preços de petróleo e gás elevadas de forma abrangente; ajuste do gás natural superior ao do petróleo
Esta projeção econômica utiliza a média dos preços de mercado financeiro e de energia dos 10 dias úteis consecutivos até 19 de agosto de 2026. O relatório elevou a premissa de preço médio do petróleo bruto para 2026 e 2027 de 63 dólares por barril, conforme a previsão de março, para 82 dólares, e a premissa de preço do gás natural no mesmo período de 69 pence por therm para 117 pence.
De acordo com as projeções anuais da versão de outubro, o preço médio internacional do petróleo bruto deve ser de 85,8 dólares por barril em 2026, 78,0 dólares em 2027, 73,6 dólares em 2028, 71,7 dólares em 2029, 71,4 dólares em 2030 e 72,9 dólares em 2031.
O preço do gás natural deve atingir uma média de 126,6 pence por therm em 2026, 107,7 pence em 2027, cair para 76,8 pence em 2028, 67,6 pence em 2029, 69,0 pence em 2030 e 68,9 pence em 2031.
| Ano | Preço médio do petróleo bruto (dólares/barril) | Preço médio do gás natural (pence/therm) |
|---|---|---|
| 2026 | 85,8 | 126,6 |
| 2027 | 78,0 | 107,7 |
| 2028 | 73,6 | 76,8 |
| 2029 | 71,7 | 67,6 |
| 2030 | 71,4 | 69,0 |
| 2031 | 72,9 | 68,9 |
Fonte dos dados: Tabela A.3 do relatório; todos são valores de projeção anual sob premissas de preços de mercado.
A trajetória de mercado adotada no relatório mostra que o preço do petróleo bruto, após atingir um pico temporário de cerca de 95 dólares por barril no segundo trimestre de 2026, deve recuar para a faixa de 70 a 75 dólares por barril em 2028.
O preço do gás natural deve atingir cerca de 150 pence por therm no final de 2026, recuar para cerca de 95 pence no final de 2027 e ficar abaixo de 70 pence em média a partir de meados de 2028.
No mesmo período, o preço de atacado da eletricidade no Reino Unido deve atingir cerca de 125 libras por megawatt-hora no final de 2026 e cair para abaixo de 70 libras por megawatt-hora a partir de meados de 2028.
O relatório também registra que, após a conclusão das principais projeções econômicas, os preços futuros de petróleo e gás continuaram a mudar. Até a fase de finalização do relatório, as cotações futuras de petróleo bruto e gás natural para 2027 já se aproximavam do limite superior da faixa anterior de volatilidade de mercado. O Escritório de Responsabilidade Orçamentária, portanto, estabeleceu cenários separados de preços de energia altos e baixos, não tratando a trajetória de referência formada em agosto como resultado definitivo dos preços futuros de mercado.
III. Tributação de petróleo e gás elevada no curto prazo; receita acumulada prevista do Imposto sobre Lucros Energéticos aumenta 6,5 bilhões de libras
As mudanças nas premissas de preços internacionais de energia refletem-se diretamente nas projeções de receita fiscal de petróleo e gás do Reino Unido.
O Escritório de Responsabilidade Orçamentária do Reino Unido projeta que o Imposto sobre Sociedades Offshore, o Imposto sobre Receita de Petróleo e o Imposto sobre Lucros Energéticos somem 5,1 bilhões de libras esterlinas no exercício fiscal de 2026–2027, um aumento de 25% em relação ao exercício de 2025–2026 e um acréscimo de 2,6 bilhões de libras em comparação com a previsão de março.
A receita tributária de petróleo e gás deve cair para 1,9 bilhão de libras no exercício de 2028–2029, para 300 milhões de libras no exercício de 2030–2031 e para próximo de zero no exercício de 2031–2032.
A receita acumulada prevista do Imposto sobre Lucros Energéticos (EPL) entre os exercícios de 2026–2027 e 2030–2031 é de 9,0 bilhões de libras, um aumento de 6,5 bilhões de libras em relação aos 2,5 bilhões da versão de março.
O Escritório de Responsabilidade Orçamentária projeta que o Imposto sobre Lucros Energéticos será extinto em setembro de 2029, quando o Mecanismo de Investimento em Segurança Energética (ESIM) poderá ser acionado com base nas condições de preço médio de petróleo e gás. O novo momento previsto para o acionamento é cerca de dois anos posterior à previsão de março.
Essa mudança temporal decorre das projeções de preços de energia, e não de uma nova aprovação pelo relatório de prorrogação do prazo legal do Imposto sobre Lucros Energéticos.
A tributação futura de petróleo e gás também é afetada por duas variáveis em direções opostas: por um lado, preços mais altos de petróleo e gás aumentam o lucro tributável projetado; por outro, a produção em queda contínua e o uso, pelas empresas, de prejuízos fiscais históricos para compensar lucros tributáveis reduzirão parte da arrecadação.
IV. Fusões e aquisições de empresas de petróleo e gás do Mar do Norte alteram projeções fiscais; aumenta o uso de prejuízos históricos
O Escritório de Responsabilidade Orçamentária do Reino Unido dedicou uma análise específica ao impacto fiscal das fusões e aquisições de empresas de petróleo e gás.
O relatório observa que, nos últimos anos, ocorreu consolidação de portfólios entre empresas de petróleo e gás da plataforma continental do Reino Unido, com algumas empresas detentoras de grandes prejuízos fiscais históricos se fundindo com empresas lucrativas, permitindo que prejuízos anteriormente dispersos em diferentes contas societárias sejam usados para compensar lucros tributáveis após a fusão.
A Receita Federal do Reino Unido (HMRC), em seu modelo de microsimulação tributária do Mar do Norte, combinou dados de propriedade de campos de petróleo e gás, declarações fiscais empresariais e informações sobre transações de fusões e aquisições para realizar os cálculos.
Os resultados do modelo mostram que as fusões e aquisições empresariais já incorporadas a esta projeção em 2025 e 2026 devem aumentar em 2,7 bilhões de libras esterlinas, líquidos, os prejuízos fiscais históricos utilizáveis entre 2026 e 2031.
As compensações correspondentes afetam principalmente o Imposto sobre Sociedades e a sobretaxa das empresas do regime de cercamento (ring fence) de petróleo e gás do Reino Unido, não se aplicando ao Imposto sobre Lucros Energéticos. O relatório também estabelece premissas de ajuste adicional para possíveis fusões e aquisições futuras, mas não vincula essa premissa a qualquer transação empresarial ainda não concluída.
Esta seção também explica uma discrepância nesta projeção fiscal: embora as expectativas de preços de petróleo e gás tenham sido elevadas, parte da receita adicional daí resultante foi compensada pelo efeito de compensação de prejuízos das empresas.
V. Investimento empresarial deve contrair em 2027; custos de energia figuram entre os fatores explicitamente listados no relatório
O relatório mostra que, no primeiro semestre de 2026, o investimento empresarial real do Reino Unido cresceu cerca de 2,5% acumulado, com o nível de investimento ao final do segundo trimestre cerca de 2% superior à previsão de março.
O Escritório de Responsabilidade Orçamentária projeta que parte desse crescimento do investimento recuará em 2027, com os preços mais altos de energia pressionando as operações empresariais e as despesas de capital. Em seguida, o crescimento do investimento empresarial se recupera gradualmente, com taxa média anual de cerca de 1,25% no médio prazo.
As projeções anuais mais recentes mostram que o investimento empresarial real do Reino Unido ficará basicamente estável em 2026, cairá 0,5% em 2027, crescerá 1,0% em 2028, 1,2% em 2029, 1,2% em 2030 e 1,3% em 2031.
A análise de lucros empresariais do relatório também observa que as empresas anteriormente absorveram parte dos custos de energia e de encargos sobre empregadores por meio da compressão de margens de lucro. O Escritório de Responsabilidade Orçamentária projeta que parte dos custos será ainda repassada aos preços finais de produtos e serviços, com as margens de lucro das empresas se recuperando gradualmente em seguida.
As projeções de investimento empresarial do Reino Unido abrangem o setor comercial como um todo, não se limitando à manufatura, petróleo e gás ou engenharia de energia. O relatório não apresenta, nesse conjunto de projeções agregadas, valores de investimento independentes por subsetor industrial, de modo que não é possível inferir diretamente a escala de aquisições de uma determinada categoria de equipamentos industriais.
VI. Investimento total do setor público do Reino Unido deve subir para 186 bilhões de libras
A projeção de investimento do setor público do Reino Unido é outro conjunto importante de dados deste relatório diretamente relacionado à infraestrutura.
As tabelas anexas do relatório mostram que o investimento total do setor público deve subir de 159,2 bilhões de libras no exercício de 2025–2026 para 170,7 bilhões no exercício de 2026–2027, 177,2 bilhões em 2027–2028, 178,2 bilhões em 2028–2029, 178,1 bilhões em 2029–2030, 181,7 bilhões em 2030–2031 e 186,0 bilhões no exercício de 2031–2032.
| Exercício fiscal | Investimento total do setor público (100 milhões de libras) | Investimento líquido do setor público (100 milhões de libras) |
|---|---|---|
| 2025–2026 | 1592 | 869 |
| 2026–2027 | 1707 | 926 |
| 2027–2028 | 1772 | 945 |
| 2028–2029 | 1782 | 917 |
| 2029–2030 | 1781 | 883 |
| 2030–2031 | 1817 | 886 |
| 2031–2032 | 1860 | 892 |
Fonte dos dados: Tabela A.2 do relatório. O exercício de 2025–2026 corresponde a resultado efetivo; os demais são projeções.
A projeção de investimento total do setor público para o exercício de 2026–2027 foi elevada em 11,7 bilhões de libras em relação à versão de março. Desse total, a projeção de investimento incluída no orçamento de despesa de capital dos departamentos (CDEL) foi elevada em 5,2 bilhões de libras, e a projeção de investimento no âmbito da despesa anualmente gerida (AME) foi elevada em 6,5 bilhões de libras.
No mesmo exercício fiscal, a despesa de capital das empresas públicas deve atingir 16,9 bilhões de libras, e a despesa de capital autofinanciada pelos governos locais deve ser de 10,8 bilhões de libras. Até o exercício de 2031–2032, esses dois valores devem atingir, respectivamente, 18,0 bilhões e 9,2 bilhões de libras.
O investimento total do setor público é uma estatística ampla de investimento fiscal e não equivale ao valor de contratos de EPC de infraestrutura já aprovados. O relatório também não aloca os 186 bilhões de libras integralmente a energia, ferrovias, portos, recursos hídricos ou qualquer outro projeto individual.
VII. Custos de eletricidade e políticas de competitividade industrial entram nas projeções fiscais
O governo do Reino Unido anunciou a intenção de cancelar, em abril de 2028, o Mecanismo de Apoio ao Preço do Carbono (CPS) e de fornecer recursos à Empresa de Contratos de Baixo Carbono (LCCC) para reduzir os encargos cobrados dos pagadores de contas de eletricidade pelo mecanismo de Contratos por Diferença.
O parágrafo 3.19 do relatório indica que as medidas acima devem gerar um custo fiscal médio anual de cerca de 400 milhões de libras esterlinas a partir do exercício de 2027–2028.
Essas medidas estão relacionadas ao Plano de Competitividade Industrial do Reino Unido (BICS) e a ajustes no mecanismo de apoio Supercharger, com o governo planejando compensar o impacto sobre as contas de eletricidade de alguns outros consumidores decorrente das medidas de apoio ao preço industrial da eletricidade.
Em 30 de outubro de 2026, o texto oficial foi revisado, corrigindo a data prevista para o cancelamento do Mecanismo de Apoio ao Preço do Carbono para abril de 2028. As avaliações sobre o momento de execução das políticas devem basear-se no relatório revisado.
Na política tributária, o governo do Reino Unido também prorrogou até julho de 2027 a redução da alíquota do IVA sobre a eletricidade residencial doméstica de 5% para zero, com custo fiscal estimado em 700 milhões de libras no exercício de 2026–2027 e 300 milhões de libras no exercício de 2027–2028.
O congelamento da taxa do imposto sobre combustíveis e a data de restauração da redução temporária de 5 pence por litro também foram adiados para julho de 2027. De acordo com o arranjo divulgado à época, se executado conforme planejado, o imposto sobre combustíveis subiria de 52,95 pence por litro para 60,59 pence por litro. O relatório detalha separadamente o momento de execução dessas políticas e seus impactos fiscais projetados.
VIII. No cenário de preços altos de energia, crescimento econômico de 2027 pode ficar abaixo de 0,5%
O Escritório de Responsabilidade Orçamentária do Reino Unido estabeleceu, no capítulo 7 do relatório, um teste de estresse de preços de energia, comparando a projeção central com dois cenários: choque energético severo e recuperação ordenada do mercado de energia.
O cenário de choque severo pressupõe que o preço internacional do petróleo bruto atinja cerca de 115 dólares por barril no primeiro semestre de 2027, se mantenha em 100 dólares ou mais por barril ao longo de todo o ano de 2027 e permaneça acima da trajetória central até 2031. O pico do preço do gás natural é fixado em 275 pence por therm, mantendo-se acima de 150 pence ao longo de 2027.
Nesse cenário, considerando apenas os efeitos econômicos diretos e relacionados do choque energético, a inflação do índice de preços ao consumidor do Reino Unido poderia atingir cerca de 6% em 2027, cerca de 2,25 pontos percentuais acima da projeção central; a taxa de crescimento real do produto interno bruto poderia cair para abaixo de 0,5%, cerca de 0,75 ponto percentual abaixo da projeção central.
O relatório também estima que, no cenário de choque de preços de energia mais altos e prolongados, a necessidade de empréstimos do governo no exercício de 2027–2028 poderia aumentar em 17 bilhões de libras esterlinas em relação à projeção central.
O cenário de recuperação ordenada pressupõe que o preço internacional do petróleo bruto caia para cerca de 55 dólares por barril no segundo trimestre de 2027, que o preço do gás natural caia para cerca de 55 pence por therm no terceiro trimestre e depois retorne gradualmente à trajetória da previsão de março. Na trajetória de preços mais baixos de energia, a necessidade de empréstimos do governo no exercício de 2027–2028 poderia ser 12 bilhões de libras inferior à projeção central.
Ambos os cenários são testes de estresse e não representam a conclusão do Escritório de Responsabilidade Orçamentária de que uma dessas situações necessariamente ocorrerá.
IX. Condições macroeconômicas e fiscais condicionam a trajetória futura de investimento
Este relatório ajustou a projeção de crescimento real do produto interno bruto do Reino Unido para 2027 para 1,0%, cerca de 0,5 ponto percentual abaixo da previsão de março. A taxa de crescimento para 2028 é projetada em 1,6%, 1,8% em 2029, 1,7% em 2030 e 1,6% em 2031.
A inflação do índice de preços ao consumidor deve atingir cerca de 3,4% em 2027, acima da expectativa de cerca de 2% da versão de março.
O relatório observa que a alta dos preços de energia e as mudanças nas taxas de juros elevam conjuntamente o custo de financiamento do governo. A dívida líquida do setor público como proporção do produto interno bruto deve atingir um pico de cerca de 97% no exercício de 2028–2029, recuando ligeiramente em seguida para cerca de 96% no exercício de 2031–2032.
Os cálculos de sensibilidade do relatório também mostram que, se os rendimentos dos títulos públicos recém-emitidos e as expectativas de taxas bancárias subirem 1 ponto percentual ao longo de todo o período de projeção, o déficit orçamentário corrente do governo no exercício de 2031–2032 poderia aumentar em 16 bilhões de libras esterlinas.
O Escritório de Responsabilidade Orçamentária projeta que o investimento líquido do setor público do Reino Unido como proporção do PIB cairá gradualmente de 2,9% no exercício de 2026–2027 para 2,3% no exercício de 2031–2032. Portanto, embora o valor nominal do investimento do setor público aumente ao longo do período de projeção, sua proporção em relação ao tamanho total da economia continua em tendência de queda.
X. Três linhas principais de dados industriais apresentadas no relatório
Primeiro, a projeção de produção de petróleo e gás do Mar do Norte do Reino Unido continua em queda, mas a elevação das premissas de preços internacionais de petróleo e gás provoca um aumento de curto prazo na projeção de receita fiscal de petróleo e gás para o exercício de 2026–2027. A produção esperada de novos campos, a trajetória de preços de energia e a compensação de prejuízos fiscais históricos influenciam conjuntamente o resultado tributário.
Segundo, o investimento empresarial no primeiro semestre de 2026 ficou acima da previsão anterior, mas o Escritório de Responsabilidade Orçamentária ainda projeta contração real do investimento em 2027. Custos de energia, margens de lucro empresariais e mudanças nas projeções de crescimento econômico entram conjuntamente no modelo de investimento de capital.
Terceiro, o investimento total do setor público do Reino Unido deve atingir 186 bilhões de libras esterlinas no exercício de 2031–2032, mas a proporção do investimento líquido público em relação ao PIB diminui; ao mesmo tempo, a pressão fiscal de empréstimos no cenário de preços altos de energia também é superior à projeção central.
Todos os itens acima são projeções, dados ou resultados de comparações diretas publicados no relatório. Os contratos específicos futuros de desenvolvimento de petróleo e gás, pedidos de aquisição de equipamentos e valores de adjudicação de projetos de infraestrutura do Reino Unido ainda devem ser confirmados por anúncios independentes subsequentes dos proprietários dos projetos, órgãos de contratação e autoridades reguladoras.
Produtos Relacionados


Balastro sobrealimentado partilhado flexível de 1000V 1440KW
Shenzhen Sinexcel Electric Co., Ltd.
MESS8201-2507/5015-BN – Contêiner Pré-fabricado de Baterias de Armazenamento com Resfriamento Líquido
XUCHANG XUJI ELECTRIC SCIENCE ENERGY STORAGE TECHNOLOGY CO., LTD.

Fonte de energia para produção de hidrogênio baseada em IGBT - Arrefecimento por ventoinha de alta potência
Beijing Zhengzhuo EngineeringTechnology Co., Ltd.

Sistema de distribuição de baixa tensão — Painel de distribuição Blokset
Chongqing Transformer Co., Ltd.