Aperto das cotas de níquel da Indonésia eleva o piso dos preços do níquel
De acordo com pt.wedoany.com-Recentemente, o preço do contrato principal do níquel na Shanghai Futures Exchange (SHFE) apresentou grande volatilidade, impulsionado principalmente pela correção das expectativas do lado da oferta e pelo suporte dos custos. As autoridades indonésias declararam claramente que não irão flexibilizar amplamente as cotas de minério de níquel do RKAB em 2026, refutando a expectativa anterior do mercado de uma oferta amplamente folgada, o que levou a uma saída concentrada de capital vendido (short). Simultaneamente, os dados de inflação dos EUA ficaram abaixo do esperado, e o conflito geopolítico no Oriente Médio elevou os preços do enxofre, aumentando significativamente os custos da metalurgia úmida (HPAL), formando um forte suporte de piso para o lado da oferta. No entanto, o lado da demanda apresenta um arrasto evidente: as indústrias de aço inoxidável e baterias de veículos de nova energia estão em período de baixa sazonal tradicional, com as compras a jusante mantendo-se apenas para necessidades essenciais, sem impulso para reposição contínua de estoques. A atual alta do níquel pode ser uma correção da queda excessiva anterior, e não uma reversão de tendência.
A Indonésia é o maior produtor mundial de minério de níquel, detendo poder absoluto no lado da oferta de minério e produtos de níquel. No início de 2026, a cota total de mineração de níquel aprovada pela Indonésia caiu mais de 30% em relação ao ano anterior, com a maior queda de 71% na cota do núcleo da mina de Weda Bay, resultando em fornecimento insuficiente de minério bruto em alguns parques locais. Devido à política indonésia de insistir na "integração mina-metalurgia", novas cotas de minério de níquel devem estar vinculadas à capacidade de fundição local, e a exportação de minério bruto já foi proibida anteriormente, tornando quase impossível para minas puramente exportadoras obterem aprovação para aumento de produção, travando o espaço para folga de matérias-primas ao longo do ano. Anteriormente, o mercado, baseado na expectativa de oferta folgada, continuava a vender níquel a descoberto, mantendo os preços em oscilação de fundo por muito tempo. No entanto, recentemente, o Ministério de Energia e Recursos Minerais da Indonésia declarou oficialmente que não há planos de aumento nacional de cotas para 2026, e que esta janela de revisão só abre para aprovações de exceção, permitindo apenas que minas de fundição locais integradas com interrupção de fornecimento de matéria-prima solicitem cotas suplementares de pequena escala, com um volume incremental geral extremamente pequeno, incapaz de alterar o cenário de aperto da oferta ao longo do ano. Após a confirmação da notícia, os vendedores a descoberto anteriores realizaram lucros de forma concentrada, e capital de compra na baixa entrou no mercado, desencadeando diretamente a alta do níquel.
O pedido de ajuste de cotas em julho é o único canal de ajuste para a Indonésia este ano, e o resultado final da auditoria será divulgado entre agosto e setembro. Mesmo que novas cotas sejam aprovadas, há um atraso na transmissão da mina à fundição, não podendo ser convertidas em oferta efetiva no curto prazo. Esta política afeta principalmente a oferta total de minério de níquel no médio e longo prazo; o impulso atual é uma correção de preço de curto prazo após queda excessiva; no médio prazo, a oferta e demanda de matérias-primas de níquel gradualmente se encaminham para um equilíbrio apertado, elevando o piso dos preços do níquel; no longo prazo, o aperto contínuo dos direitos de mineração pela Indonésia desloca o centro de custo da indústria para cima. A maior variável subsequente é o volume incremental real aprovado após o fechamento dos pedidos no final de julho; se o incremento superar as expectativas, o rali de recuperação do níquel enfrentará pressão rapidamente.
Em termos de custos, o conflito geopolítico no Oriente Médio perturba o transporte de enxofre, mantendo os preços do enxofre em níveis elevados, elevando diretamente os custos de produção das linhas de processo úmido HPAL. Várias fábricas de processo úmido continuam a ter prejuízos, reduzindo ativamente a produção ou parando para manutenção, com algumas linhas de produção ainda não retomadas, reduzindo a oferta circulante de MHP. Na metalurgia a fogo, a produção de ferroníquel é limitada por restrições de energia elétrica e ambientais, com crescimento total limitado, e a nova capacidade de fundição deste ano é principalmente de processo úmido, difícil de compensar a lacuna.
O lado da demanda do níquel é composto principalmente por aço inoxidável e baterias de veículos de nova energia. Atualmente, há sinais claros de enfraquecimento da demanda total, limitando o espaço de alta dos preços do níquel. O aço inoxidável entra na tradicional entressafra de consumo no verão, com os fabricantes nacionais desacelerando o ritmo de compras de matérias-primas. Os dados de início de obras e conclusão de imóveis continuam baixos, e a desaceleração das conclusões arrasta o consumo de aço em segmentos finais como elevadores, decoração e cozinhas/banheiros. Em anos anteriores, a demanda por aço inoxidável era compensada pela manufatura e exportações, mas este ano, a demanda externa da manufatura tradicional enfraqueceu, e a fraca realidade do mercado imobiliário doméstico restringe a elasticidade da demanda do setor a longo prazo.
Em relação às baterias de veículos de nova energia, o Níquel Cobalto Manganês (NCM) de alto teor de níquel tem sido a principal fonte de crescimento incremental da demanda a jusante do níquel nos últimos anos. No entanto, julho está na entressafra do setor, com as fábricas de baterias consumindo estoques anteriores, e os altos preços do sulfato de níquel inibindo a demanda de reposição a jusante, sem movimentos de reposição em larga escala por parte das empresas. As baterias de fosfato de ferro-lítio (LFP) têm um efeito de crowding out no mercado de baterias ternárias (NCM), e a demanda por materiais ternários pode desacelerar no futuro. A taxa de crescimento da produção e vendas de veículos de nova energia domésticos desacelerou em termos mensais, mas as exportações estão boas; a demanda por níquel metálico necessária para baterias de nova energia é mais otimista do que para o aço inoxidável, mas a liberação incremental no médio e longo prazo tende a ser suave.
Em resumo, a trajetória dos preços do níquel continua sendo impulsionada principalmente por perturbações no lado da oferta, sendo pressionada pela fraca realidade da demanda após a alta. O preço do níquel na SHFE pode manter uma ampla oscilação de fundo no curto prazo, com o rali sendo precificado por expectativas fortes, e o aperto no fornecimento de minério de níquel sustentando o intervalo de piso dos preços, mas a entressafra da demanda dificulta um aumento unilateral significativo. No médio e longo prazo, se as cotas continuarem apertadas e a demanda da alta temporada subsequente se concretizar, o centro de gravidade dos preços do níquel poderá subir de forma constante, e o equilíbrio apertado entre oferta e demanda sustentará a correção de valuation no médio prazo. É necessário monitorar de perto o volume total de novas cotas aprovadas no processo final do RKAB da Indonésia e as flutuações nos preços do enxofre e ácido sulfúrico decorrentes das perturbações geopolíticas no Oriente Médio.
Produtos Relacionados


Suporte hidráulico tipo escudo ZQ3400/20/42D
China Coal Beijing Coal Mining Machinery Co., Ltd.
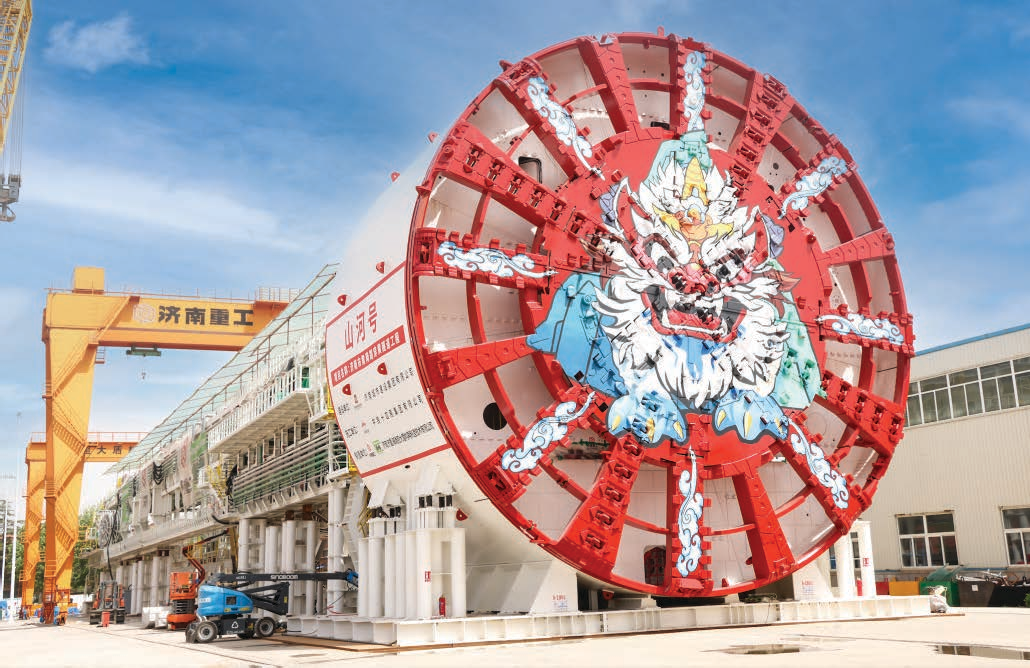
Máquina de Escavação de Túneis com Equilíbrio de Lodo
Jinan Heavy industries Group Co., Ltd.
Equipamentos de britagem e moagem da CITIC Heavy Industries
CITIC Heavy Industries Co., Ltd.
Barras de Superliga - Turboalimentador Automotivo
Jiangsu Qina New Materials and Technology Co., Ltd.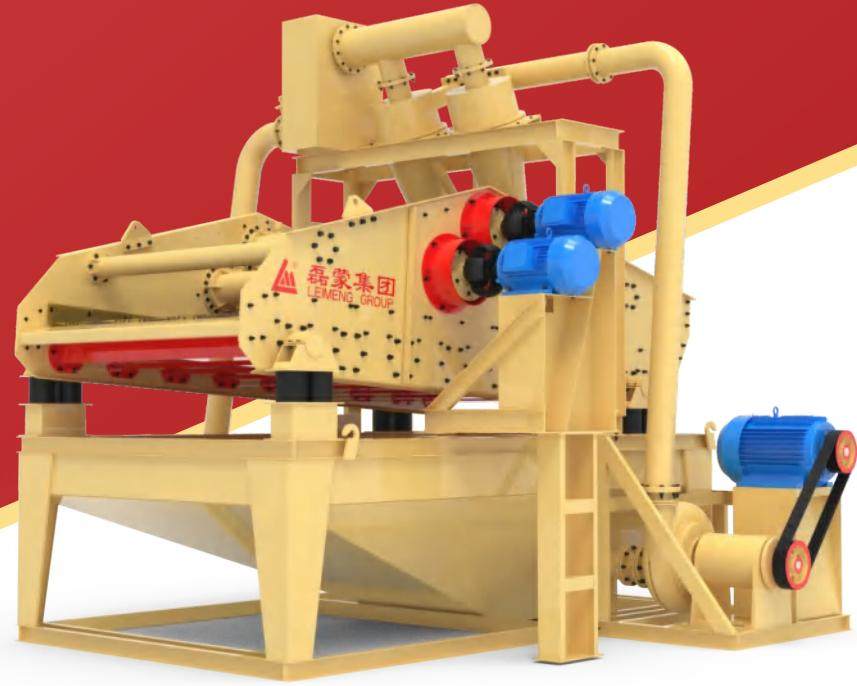
Máquina Integrada de Recuperação de Areia Fina Série ZKX
Guangdong Leimeng Intelligent Equipment Group Co., Ltd.
Carro de perfuração de âncora hidráulica de mina de carvão CMM2-15, CMM2-15Y
Shanxi Tianju Heavy Industry Machinery Co., Ltd.
Escavadeira com Rompedor Tipo XMPYT-36/450, XMPYT-45/450
Hubei Tianteng Heavy Machinery Co., Ltd.

MDS - Máquina Inteligente de Separação a Seco de Pequenos Grãos
Tianjin Meiteng Technology Co., Ltd.
Trocador de Calor de Placa com Canal Largo
Shandong Boyu Heavy Industry Technology Group