A crise de Ormuz está a remodelar o sistema global de transporte de petróleo por navios-tanque
De acordo com pt.wedoany.com-Nas últimas décadas, o transporte marítimo global de petróleo bruto desenvolveu uma lógica operacional altamente madura: o petróleo bruto do Médio Oriente era carregado em VLCCs no Golfo Pérsico, atravessava o Estreito de Ormuz e seguia diretamente para a China, Índia, Japão, Coreia do Sul ou Europa, com um único navio a completar uma viagem transoceânica completa. O Estreito de Ormuz há muito tempo suporta o fluxo marítimo de energia mais concentrado do mundo. Segundo a Administração de Informação de Energia dos Estados Unidos, em 2024 cerca de 20 milhões de barris por dia de petróleo e produtos petrolíferos passaram pelo estreito, equivalentes a aproximadamente 20% do consumo global de líquidos petrolíferos; no primeiro semestre de 2025, cerca de 89% do petróleo bruto e condensado que transitou pelo estreito foi para a Ásia, com China, Índia, Japão e Coreia do Sul a representarem, em conjunto, 74%.
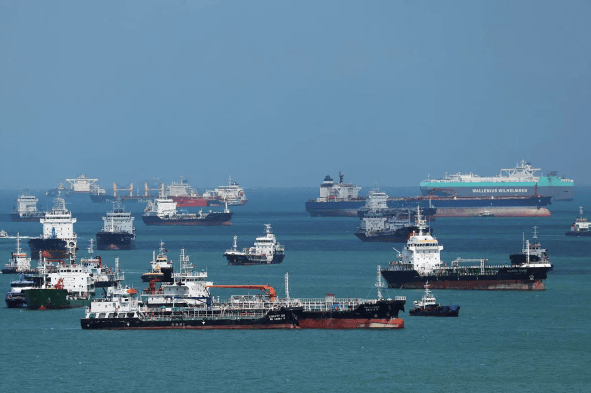
Com a entrada em 2026, este sistema logístico que operou durante décadas sofre perturbações contínuas. Desde o final de fevereiro, o tráfego de grandes navios comerciais no Estreito de Ormuz diminuiu drasticamente. Em 21 de setembro, os dados de rastreamento de navios registaram apenas 2 navios de transporte de mercadorias a atravessar o estreito, em comparação com uma média diária de cerca de 125 grandes navios comerciais antes da escalada do conflito. Alguns navios navegam com os dispositivos AIS desligados, pelo que os dados públicos de rastreamento não cobrem a totalidade do tráfego real, mas a densidade de navios no estreito já está claramente abaixo dos níveis normais.
Um barril de petróleo bruto do Médio Oriente começa a exigir dois navios-tanque para ser transportado
Para continuar a enviar petróleo bruto do Golfo Pérsico para o mercado internacional, uma nova estrutura de transporte expandiu-se rapidamente: o petróleo bruto é primeiro carregado no Golfo Pérsico por navios-tanque que assumem o trecho de alto risco, atravessa o Estreito de Ormuz e chega ao Golfo de Omã; em seguida, realiza-se uma transferência STS (ship-to-ship) ao largo de Omã, e o carregamento é transferido para outro VLCC que completa a viagem oceânica até à Ásia ou Europa.
Este modelo divide o que antes era uma rota completa em três segmentos: "transporte de curta distância no estreito + transbordo no mar + transporte oceânico". Antes, um VLCC podia navegar diretamente de portos como Ras Tanura para a Ásia; agora, o mesmo lote de petróleo bruto exige pelo menos dois navios, acrescentando abordagem, ligação de mangueiras, transbordo de petróleo, posicionamento de navios e janelas de espera. Em setembro, o volume de transbordo STS de petróleo bruto no Golfo de Omã está estimado em cerca de 2,5 milhões de barris por dia, acima dos 1,4 milhões de barris por dia de agosto; anteriormente, em agosto, a escala de transbordo chegou a atingir níveis mais elevados.
O número de navios não aumentou proporcionalmente, mas transportar a mesma quantidade de petróleo bruto exige mais navios e mais dias de navio. O mercado global de navios-tanque enfrenta assim uma situação pouco comum: a quantidade efetiva de petróleo bruto transportado por mar diminui, mas os navios-tanque tornam-se mais escassos.
Estatísticas da Vortexa mostram que, durante a crise de Ormuz, os carregamentos globais de exportação de petróleo bruto em VLCC totalizaram em média cerca de 16,3 milhões de barris por dia, uma redução de 6,1 milhões de barris por dia em termos homólogos, correspondendo a uma queda de 27%; no mesmo período, os carregamentos em Suezmax mantiveram-se basicamente estáveis, enquanto os carregamentos em Aframax e navios-tanque de menor porte aumentaram cerca de 1,5 milhões de barris por dia. A queda no volume de transporte em VLCC não libertou navios suficientes, precisamente porque o STS no Golfo de Omã, o transporte de curta distância no estreito e outras soluções de desvio absorveram uma grande quantidade de capacidade efetiva.
O mercado de navios-tanque começa a reprecificar com base nos "trechos de risco"
A mudança na estrutura de transporte reflete-se diretamente no mercado de afretamento.
No início de setembro, o rendimento diário equivalente de um VLCC na rota Golfo do Médio Oriente–China atingiu cerca de 760 mil dólares, um máximo histórico; o rendimento diário de um VLCC na rota Omã–China atingiu cerca de 358 mil dólares. No final de setembro, as cotações para algumas viagens do Golfo para a Ásia subiram ainda mais para níveis extremamente elevados, e o mercado chegou a registar uma escassez extrema de oferta spot de VLCC.
O transporte de petróleo bruto dos Estados Unidos para a Ásia também foi afetado. Um VLCC que transporta cerca de 2 milhões de barris de petróleo bruto de Houston, nos Estados Unidos, para a Ásia tem atualmente um custo de frete por viagem de cerca de 52 milhões de dólares, equivalentes a cerca de 26 dólares por barril. O frete deixou de ser um custo adicional no comércio de petróleo bruto para se tornar uma variável decisiva para determinar se uma carga pode ou não ser transacionada.
Esta mudança está a propagar-se para rotas distantes do Médio Oriente. O frete por viagem de um Aframax na rota Venezuela–Golfo do México dos Estados Unidos subiu de cerca de 1,35 milhões de dólares no início deste ano para 3,5 milhões de dólares. O estrangulamento do transporte marítimo está a transmitir o risco do Estreito de Ormuz, através da redistribuição global de navios, para o Atlântico, o Caribe, a África Ocidental e o comércio de petróleo bruto das Américas.
Os VLCC são insuficientes, e os Aframax e Suezmax começam a transportar cargas que originalmente não lhes pertenciam
Em condições normais, uma carga intercontinental de cerca de 2 milhões de barris de petróleo bruto é naturalmente adequada para um VLCC. Quanto maior o navio, menor o custo de transporte por barril.
Agora, algumas refinarias já começaram a alterar este modelo económico. Compradores asiáticos colocam parte do petróleo bruto americano em Aframax de cerca de 700 mil barris, deixando de esperar por grandes VLCC; algumas cargas de petróleo bruto do Atlântico que antes podiam ser transportadas por um único VLCC são agora divididas em dois Suezmax de cerca de 1 milhão de barris.
O resultado é que a mesma quantidade de petróleo bruto ocupa mais navios.
A tensão no mercado de VLCC continua a transmitir-se para Suezmax e Aframax. No início de setembro, o índice global de frete de Suezmax já atingia cerca de 2,7 vezes o valor de um ano antes, o de Aframax cerca de 2 vezes, enquanto o índice de VLCC atingia cerca de 7,1 vezes. A divisão de funções outrora relativamente clara entre tipos de navios começa a ser reorganizada pela segurança do transporte, pela disponibilidade de navios e pelos fretes em tempo real.
As refinarias asiáticas começam a recalcular "a que distância estão da fonte de petróleo"
O petróleo bruto de Ormuz depende há muito tempo, e em elevado grau, do mercado asiático. A vantagem de distância do Médio Oriente para o Nordeste e Sul da Ásia permitiu que Arábia Saudita, Emirados Árabes Unidos, Iraque, Kuwait e Catar formassem uma enorme cadeia de abastecimento energético para a Ásia.
Após a subida dos fretes, o modelo de procurement das refinarias incorporou uma variável cujo peso aumenta rapidamente — as toneladas-milha.
Refinarias japonesas já começaram a comprar petróleo bruto do Alasca, mais próximo, mesmo que este não seja a matéria-prima convencional ideal para todas as refinarias; o transporte de petróleo bruto dos Estados Unidos para a Ásia diminuiu, e parte do petróleo bruto de Angola enfrenta também um ambiente de venda mais difícil na Ásia devido ao aumento dos custos de transporte de longa distância.
As refinarias não comparam apenas os preços FOB do petróleo bruto. O custo à porta da refinaria é agora afetado simultaneamente pelo tipo de navio, pela distância de navegação, pelo risco no estreito, pelas taxas de STS e pelo tempo de espera dos navios. Um barril de petróleo bruto mais barato, mas que exija 5.000–10.000 milhas náuticas adicionais de transporte, pode acabar por ter um custo à porta da refinaria superior ao de um fornecimento próximo.
O comércio global de petróleo bruto começa assim a refletir novamente o valor da distância geográfica.
O problema da Europa é o oposto do da Ásia: o petróleo bruto de proximidade torna-se mais caro
A Ásia tem de suportar custos de transporte de longa distância, enquanto as refinarias europeias enfrentam uma concorrência acrescida pelo petróleo bruto próximo.
Em meados de setembro, os futuros de Brent situaram-se momentaneamente perto de 110 dólares por barril, enquanto o Dated Brent físico europeu chegou a subir acima de 130 dólares por barril. As refinarias europeias concentraram-se em disputar fornecimentos do Mar do Norte, da África Ocidental, do Mediterrâneo e de outras origens que não exigem atravessar Ormuz, e o petróleo bruto de proximidade passou de vantagem logística a prémio de preço.
Durante o período em que parte das exportações sauditas pelo Mar Vermelho foi afetada, esta tensão ampliou-se ainda mais. Em 22 de setembro, a Arábia Saudita reativou o oleoduto Leste-Oeste, transportando petróleo bruto das regiões produtoras do leste para o porto de Yanbu, no Mar Vermelho. Este oleoduto tem normalmente uma capacidade de cerca de 7 milhões de barris por dia e está atualmente a retomar a operação, prevendo-se que a recuperação total ainda exija várias semanas.
A concorrência pelo petróleo bruto do Médio Oriente já se estende à questão de "por que porto sair". Ras Tanura corresponde à rota de Ormuz, Yanbu à rota do Mar Vermelho e o Golfo de Omã ao nó de transbordo STS. A estrutura comercial que antes dependia principalmente do tipo de petróleo, do preço e dos contratos está agora simultaneamente condicionada pelo porto de exportação e pela rota de transporte.
O valor dos ativos de navios-tanque está a passar do porte de arqueação para a "disponibilidade de posição de navio"
O número de grandes navios-tanque no mundo é basicamente fixo no curto prazo. Um VLCC recém-encomendado leva normalmente vários anos desde o pedido até à entrega, não sendo possível resolver em poucos meses um défice súbito de capacidade.
Por conseguinte, o que é verdadeiramente escasso já não é apenas o navio, mas um navio que apareça no lugar certo à hora certa.
Se um VLCC for utilizado no transporte de curta distância em Ormuz e no STS no Golfo de Omã, não poderá realizar viagens África Ocidental–China ou Golfo dos Estados Unidos–Ásia; se um navio desviar a rota, esperar por escolta ou ficar em fila na ancoragem de STS, a sua capacidade nominal continua a existir, mas a capacidade efetiva que o mercado pode realmente utilizar já diminuiu.
Esta "perda de eficiência de capacidade" explica por que razão, com a queda das exportações globais de petróleo bruto, os preços dos navios-tanque conseguem ainda assim subir acentuadamente ao mesmo tempo.
Omã está a passar de nó de navegação a nó global de transbordo de petróleo bruto
O Golfo de Omã era antes principalmente uma zona de navegação antes e depois da entrada no Estreito de Ormuz, e agora assume uma função de trânsito energético cada vez mais evidente.
O aumento da atividade STS exige ancoradouros, pilotagem, rebocadores, navios de abastecimento, equipamentos de prevenção da poluição, mangueiras, serviços marítimos, agentes de navios e capacidade de gestão da qualidade do petróleo. A transferência de grandes carregamentos de petróleo bruto no mar por um grande número de VLCC impõe também exigências mais elevadas à segurança marítima e à proteção ambiental.
Forma-se assim uma nova infraestrutura logística marítima: os portos de carregamento do Golfo Pérsico encarregam-se da produção e do embarque, os navios de transporte de curta distância no estreito encarregam-se do transporte de alto risco, as águas próximas de Omã encarregam-se da troca de carregamentos, e os VLCC oceânicos completam o transporte internacional.
Este sistema consegue manter parte das exportações, mas à custa de mais navios, mais tempo e custos mais elevados.
Para além de Ormuz, o transporte energético global começa a reconstruir uma "segunda via de exportação"
Os ajustamentos do sistema de transporte marítimo já se ligaram à infraestrutura energética terrestre.
O oleoduto Leste-Oeste da Arábia Saudita pode transportar petróleo bruto dos campos do leste para Yanbu, no Mar Vermelho; o Iraque está a utilizar o oleoduto Kirkuk–Ceyhan e parte do transporte rodoviário para aliviar a pressão de exportação no sul; a importância de outros oleodutos terrestres e portos de exportação alternativos na região também aumentou em consequência.
Para os países produtores de petróleo, o futuro sistema de exportação de energia poderá exigir mais conceções com "duas direções de exportação": uma voltada para o Golfo Pérsico e outra capaz de contornar Ormuz. A importância de oleodutos, tanques de armazenamento, portos do Mar Vermelho, portos do Golfo de Omã e grandes instalações de transbordo de petróleo bruto aumenta em simultâneo.
Este tipo de ciclo de investimento é muito mais longo do que as mudanças no mercado de afretamento. Oleodutos, terminais para VLCC, grandes tanques de armazenamento e ampliações portuárias exigem vários anos de construção, pelo que as perturbações de transporte de 2026 poderão continuar a influenciar os gastos de capital subsequentes em infraestruturas portuárias, marítimas e energéticas.
O mercado global de navios-tanque está a formar uma nova estrutura de custos de transporte
O Estreito de Ormuz continua atualmente a suportar uma grande parte do transporte energético, mas "o reaparecimento do fluxo de petróleo no estreito" não equivale à recuperação do sistema tradicional de transporte marítimo. Em setembro, o volume de petróleo bruto em trânsito recuperou ligeiramente, ao mesmo tempo que o número efetivo de grandes navios comerciais em navegação permanece num nível extremamente baixo, com uma grande quantidade de cargas a ser movimentada através de transporte de curta distância, STS e arranjos especiais de transporte.
As mudanças atualmente formadas já penetraram no nível operacional da indústria de navios-tanque: a viagem completa de um navio é dividida em dois trechos; a insuficiência de oferta de VLCC começa a pressionar Suezmax e Aframax; as refinarias passam de procurar globalmente o preço mais baixo do petróleo bruto para calcular simultaneamente a distância de navegação e a disponibilidade de navios; o Golfo de Omã torna-se um grande nó de transbordo marítimo; os oleodutos terrestres voltam a assumir o papel de canal seguro de exportação de energia; a capacidade efetiva dos navios-tanque substitui a dimensão nominal da frota como indicador importante para determinar os fretes.
Se, no futuro, as condições de navegação em Ormuz se tornarem estáveis, parte dos fretes extremos e da procura de STS poderá recuar. Mas 2026 já deixou à cadeia de abastecimento energético global uma questão muito concreta de alocação de ativos: a capacidade de produção de petróleo bruto pode ser concentrada, mas a capacidade de exportação exige cada vez mais redundância. Para os navios-tanque, portos, oleodutos, instalações de armazenamento e transporte e sistemas de procurement das refinarias, esta crise está a empurrar a "segurança do transporte" de uma questão operacional para um sistema de alocação de capital de longo prazo.
Produtos Relacionados


Câmara de Extinção de Arco a Vácuo
Zhejiang Ziguang Electrical Equipment Co., Ltd.
Tecnologia de produção de hidrogênio: Purificação de hidrogênio por adsorção com modulação de pressão
Chengdu Yizhi Technology Co., Ltd.
Fibra monomodo não-dispersiva deslocada com extensão de faixa de comprimento de onda G.652.D
HONGAN GROUP CO. LTD