Entrega de fertilizantes no Brasil em 2026 deve cair para 42-45 milhões de toneladas
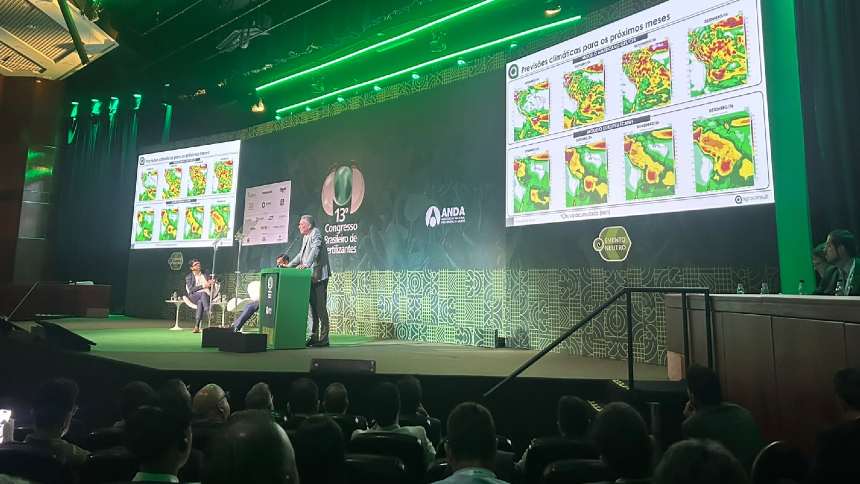
De acordo com pt.wedoany.com-A entrega de fertilizantes no Brasil em 2026 deve cair mais de 10% em relação às 49 milhões de toneladas de 2025, para entre 42 milhões e 45 milhões de toneladas. Essa estimativa foi apresentada por participantes do 13º Congresso Brasileiro de Fertilizantes, realizado em 25 de agosto (terça-feira) em São Paulo pela Associação Nacional para Difusão de Adubos (ANDA). A contração da demanda, a dificuldade de acesso ao crédito e o impacto do conflito no Oriente Médio sobre a oferta e os preços de matérias-primas estão pressionando conjuntamente as expectativas de entrega de fertilizantes no Brasil.
Entre as projeções das instituições, a Agroconsult estima preliminarmente uma entrega de 45 milhões de toneladas, reconhecendo que o número real pode ser menor; a Agrinvest estimou anteriormente 44 milhões de toneladas, também considerando possível revisão para baixo; a expectativa da Yara é de cerca de 43 milhões de toneladas; e a Mosaic apresentou uma faixa de 42 milhões a 45 milhões de toneladas.
Essa contração ocorre semanas antes do início da safra de grãos no Centro-Oeste brasileiro, principal região produtora de soja do país. O ritmo atual de compra de fertilizantes está abaixo do registrado em safras anteriores, refletindo principalmente a queda na rentabilidade das lavouras e as dificuldades de financiamento. André Pessôa, sócio-fundador e diretor da Agroconsult, classificou o cenário como uma "safra Mounjaro" durante painel no congresso, referindo-se ao impacto da contração de demanda representada pela caneta de emagrecimento da Eli Lilly sobre o mercado de fertilizantes. A consultoria projeta entrega anual de 45 milhões de toneladas, com risco de queda. Pessôa afirmou que não seria surpresa se o número caísse para 44 milhões de toneladas, e que chegar a 46 milhões é que seria surpreendente.
A redução atingirá todas as principais categorias de nutrientes, sendo mais acentuada nos fosfatados, enquanto nitrogenados e potássicos também devem registrar contração. A Agroconsult considera o período de maio a setembro como o mais crítico para as entregas; em 2025, foram entregues 23,9 milhões de toneladas de fertilizantes no mesmo período, e neste ano a expectativa é de 19,6 milhões de toneladas, uma diferença de 4,3 milhões de toneladas. A redução na oferta de importações e as dificuldades na produção doméstica explicam parte do ajuste. Nas importações, as compras externas cairão de 43,3 milhões de toneladas em 2025 para 38,4 milhões neste ano, uma queda de 11,3%; a produção nacional passará de 7,2 milhões para 5,8 milhões de toneladas, uma redução de 19,4%.
No balanço entre oferta e demanda, considerando estoques iniciais, importações e produção, a oferta total em 2026 deve cair 10,4%, para 53 milhões de toneladas; a demanda, incluindo entregas, exportações e outros usos, cairá 7,7%, para 46,3 milhões de toneladas. Como a oferta cai mais rápido que a demanda, os estoques finais devem passar de 8,8 milhões para 6,7 milhões de toneladas, uma redução de 23,4%.
Pessôa avalia que, para produtores com maior pressão financeira, reduzir a área plantada pode fazer mais sentido do que apenas cortar a aplicação de fertilizantes. Ele afirmou que os produtores estão sendo forçados a reduzir, e aqueles que originalmente planejavam aumentar e expandir investimentos em tecnologia agora precisam reconsiderar. A dificuldade de acesso ao crédito é um dos principais fatores da contração. Eduardo Monteiro, gerente nacional da Mosaic no Brasil, destacou que os produtores enfrentam pressões múltiplas de inadimplência, percepção de risco e taxas de juros elevadas, que se tornaram um enorme gargalo. Segundo estimativas da Mosaic, até duas semanas antes do congresso, cerca de 85% do fertilizante necessário para a safra atual já havia sido negociado, mas esse percentual ainda está abaixo do normal para o período, e ele afirmou que a fase atual está cerca de 3% a 5% abaixo das safras anteriores.
Guilherme Schmitz, vice-presidente de Marketing e Agronomia da Yara, afirmou que o aumento dos preços dos fertilizantes, aliado à queda da rentabilidade e à compressão das margens dos produtores, especialmente os de grãos, está levando os produtores a adiar investimentos. Esse atraso é mais evidente em algumas regiões: no Cerrado, mais de 90% dos fertilizantes para a safra de verão já foram vendidos; no Rio Grande do Sul, o percentual de vendas de fosfatados e potássicos está entre 65% e 70%. A queda no poder de compra também está mudando a composição da adubação. Segundo Monteiro, os produtores estão migrando para produtos com menor concentração de nutrientes, como o superfosfato triplo, e o sulfato está ganhando espaço na combinação fósforo-nitrogênio.
O fósforo é uma das principais preocupações do setor, devido ao aumento do preço do enxofre, matéria-prima para a fabricação de fertilizantes fosfatados. Schmitz estima que o preço do fosfato monoamônico (MAP), que era de US$ 620 a US$ 630 por tonelada (CFR) antes do conflito, subiu para US$ 900 a US$ 920 e permanece elevado, sem sinais de recuo devido à persistência dos custos e da pressão de oferta. Monteiro avalia o MAP em US$ 850 a US$ 860, sendo o único entre os três macronutrientes que subiu e não recuou. A Mosaic projeta uma redução de 20% a 30% na aplicação de fosfatados neste ano; o corte visa reduzir custos, mas pode acabar afetando a produtividade. A empresa estima que a redução na aplicação de fósforo pode levar a uma queda de 5% a 7% na produtividade da soja, com impacto maior em regiões de cultivo mais recente e menor histórico de adubação. A Mosaic afirma que cerca de 70% das terras agrícolas do Brasil são cultivadas há mais de 10 anos, enquanto os 30% restantes têm histórico mais curto, e a redução da adubação nessas áreas tem efeito mais pronunciado sobre a produtividade. Pessôa, por sua vez, destacou que os produtores estão tentando ajustar finamente o uso de fertilizantes para evitar perdas de produtividade e prejuízos econômicos, mas esse ajuste já está próximo do limite.
Em 2026, a principal preocupação está no lado da demanda; em 2027, o alerta vem do lado da oferta. Monteiro afirmou que parte do enxofre utilizado pelas empresas brasileiras de fertilizantes foi adquirida antes do salto de preços, e que o país não enfrentou escassez de fósforo neste ano, primeiro porque o consumo caiu significativamente e segundo porque o enxofre usado nas fábricas brasileiras foi comprado antecipadamente a preços antigos, e esse estoque ajudou a evitar restrições mais severas. No entanto, essa proteção está se enfraquecendo, e a normalização da oferta pode levar de 6 a 12 meses, em um contexto de impacto na produção em diversas regiões. O preço do enxofre subiu de US$ 400 a US$ 450 por tonelada antes do início do conflito para cerca de US$ 1.200 atualmente. Monteiro afirmou que, com o enxofre a preços tão elevados, a produção de fosfatados se torna economicamente inviável. A combinação de preços altos com a redução da produção em diversas regiões pode provocar um choque de oferta no próximo ano, com impactos já observados no Brasil, Norte da África, China e Estados Unidos. Ele enfatizou que o impacto é global e que, se a situação não melhorar, a oferta de fertilizantes sofrerá um grave choque no próximo ano, embora o momento exato ainda seja difícil de prever.
Diante disso, a Mosaic realizou um grande ajuste de capacidade, com 7 de suas 15 fábricas no Brasil paralisadas ou com produção reduzida. Monteiro afirmou que, com o mercado potencial caindo de 49 milhões para 42-45 milhões de toneladas, o ajuste de capacidade fez com que as perdas da empresa fossem muito menores do que em um cenário normal. A Yara, por sua vez, conta com a diversificação de sua estrutura de produção e fornecimento para reduzir a exposição a eventuais interrupções de oferta neste ano. Schmitz explicou que, dos fertilizantes vendidos pela empresa no Brasil, cerca de 25% vêm de fábricas próprias no exterior (principalmente na Europa), 25% são produzidos domesticamente, em fábricas localizadas em Rio Grande (RS), Ponta Grossa (PR) e Cubatão (SP), e os 50% restantes são importados de fornecedores externos. Dessa forma, o sistema de produção próprio responde por 50% do total, e os outros 50% vêm de fontes com fornecimento mais confiável, o que confere maior estabilidade e segurança ao abastecimento da empresa. A Yara projeta que o resultado final de 2026 será estável em relação ao ano anterior, mantendo-se equilibrada em termos de desempenho financeiro, volume de vendas e rentabilidade.
Produtos Relacionados


Equipamento de Incubação Tipo Caixa HONOR
Qingdao Xingyi Electronic Equipment Co., Ltd.
4HS-8 Colheitadeira de Amendoim de Alta Eficiência com Sistema de Recolocação Invertida
Hebei Yongfa Hongtian Agricultural Machinery Manufacturing Co., Ltd.
Colheitadeira de milho 4YZ-5A
Shijiazhuang Tianren Agricultural Machinery Equipment Co., Ltd.