O mercado de imagem diagnóstica caminha para 33 bilhões de dólares: o triplo jogo entre IA integrada, aperto nos pagamentos e acessibilidade médica
De acordo com pt.wedoany.com-Segundo o mais recente estudo da Wissen Research, o mercado global de imagem diagnóstica deverá crescer de 26,5 bilhões de dólares em 2026 para 33,2 bilhões de dólares em 2031, com uma taxa de crescimento anual composta de 4,6% entre 2026 e 2031. Esse ritmo de crescimento não é considerado agressivo, mas tem um significado estrutural evidente: o setor de imagem diagnóstica deixou de ser um mercado de hardware baseado apenas na renovação de equipamentos e na expansão hospitalar, passando para uma nova fase impulsionada conjuntamente por inteligência artificial, imagens em nuvem, dispositivos portáteis e diagnóstico e tratamento de precisão.
À primeira vista, a alta incidência de doenças crônicas, o envelhecimento populacional e o aumento da demanda por rastreamento precoce são os motores diretos da expansão do mercado de imagem. Mas a mudança mais profunda está no fato de que os equipamentos de imagem estão passando de "capturar com mais clareza" para "capturar mais rápido, de forma mais inteligente e mais acessível". Ao mesmo tempo, a pressão do lado pagador, o alto custo dos equipamentos, a escassez de radiologistas e as questões de segurança de dados também estão remodelando o cenário competitivo do setor. Nos próximos cinco anos, a questão central do mercado de imagem diagnóstica não será "se vai crescer", mas "quem conseguirá equilibrar eficiência, custo e valor clínico".
I. Motores de crescimento: a demanda por rastreamento precoce impulsiona a imagem como núcleo da infraestrutura médica
A imagem diagnóstica há muito ocupa uma posição crucial no sistema de saúde moderno. Seja no rastreamento oncológico, no diagnóstico de doenças cardiovasculares e cerebrovasculares, ou na gestão de ortopedia, obstetrícia e ginecologia e doenças pulmonares, os exames de imagem são uma importante porta de entrada para decisões clínicas. Com o aumento da população idosa global e a crescente carga de doenças crônicas como câncer, doenças cardiovasculares e doenças neurodegenerativas, a demanda do sistema de saúde por detecção precoce e intervenção precoce continua a se intensificar.
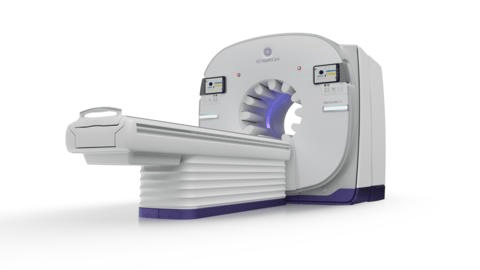
O relatório aponta que os sistemas de raios X ainda detinham a maior participação de mercado em 2025. Isso não é surpreendente. Em comparação com equipamentos de alto padrão como MRI e CT, os raios X oferecem vantagens como alto volume de exames, menor barreira de instalação e requisitos de infraestrutura relativamente simples, tendo ampla aplicabilidade em hospitais de base, centros ambulatoriais e mercados em desenvolvimento. Ao mesmo tempo, a imagem 2D continua sendo a maior categoria tecnológica, pois sua velocidade de aquisição é rápida, o custo é relativamente baixo e muitos algoritmos de triagem por IA ainda são desenvolvidos em torno de imagens radiológicas bidimensionais padrão e fluxos de ultrassom.
Isso demonstra que o crescimento do setor de imagem diagnóstica não vem apenas da substituição por tecnologias de alto padrão, mas também da popularização das capacidades básicas de imagem. Especialmente em regiões como Ásia-Pacífico, América Latina, Oriente Médio e África, ainda há espaço para melhorar a disponibilidade de equipamentos de imagem. Equipamentos certificados recondicionados, ultrassom portátil, CT móvel e outros produtos têm o potencial de reduzir a barreira de investimento de capital, permitindo que mais instituições médicas de base tenham capacidades diagnósticas básicas.
II. Ponto de inflexão tecnológico: a IA está passando da "auxílio na leitura de imagens" para o "processo de digitalização"
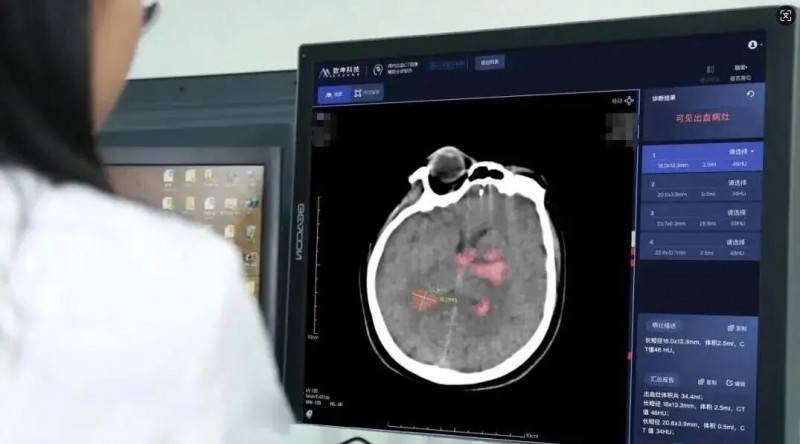
Nos últimos anos, quando o público discutia IA médica, a atenção concentrava-se mais em etapas de "pós-processamento", como reconhecimento de imagens, detecção de lesões e relatórios automáticos. Mas o relatório enfatiza que a mudança mais importante no campo da imagem diagnóstica está avançando: a IA está sendo incorporada ao próprio processo de aquisição de imagens.
Tomando como exemplo a tecnologia de reconstrução por aprendizado profundo, os fabricantes começaram a integrar algoritmos diretamente na cadeia de aquisição de imagens de equipamentos como MRI e CT, reduzindo ruído e melhorando a qualidade da imagem na fase de geração de sinal, em vez de retocar a imagem após a conclusão da digitalização. Essa mudança traz um valor clínico mais direto: por um lado, pode encurtar o tempo de digitalização e aumentar o volume diário de processamento de um único equipamento; por outro, ajuda a obter imagens de alta qualidade com doses de radiação mais baixas ou tempos de aquisição mais curtos.
O relatório menciona que a sequência Sonic DL da GE HealthCare já permite que exames complexos de MRI cerebral e articular com múltiplas sequências sejam concluídos em 15 minutos. Casos como esse mostram que o valor da IA para o setor de imagem não é apenas "auxiliar o médico no julgamento", mas também inclui melhorar a utilização dos equipamentos, reduzir o tempo de espera dos pacientes e aliviar a pressão de expansão hospitalar. Para departamentos de imagem com altos gastos de capital, se o mesmo equipamento puder realizar mais exames, o modelo de retorno sobre o investimento será recalculado.
Vale destacar que a radiologia se tornou uma das áreas com mais dispositivos médicos de IA aprovados pela FDA dos Estados Unidos, com o relatório indicando que o número de aprovações relacionadas já ultrapassa 1.100. Isso significa que a IA em imagem está passando da prova de conceito para a aplicação clínica de rotina. Mas o setor também deve manter a prudência: a capacidade de generalização dos modelos de IA em diferentes populações, diferentes equipamentos e diferentes fluxos médicos ainda precisa ser continuamente validada, e questões de regulamentação, atribuição de responsabilidade e interpretabilidade clínica ainda não foram completamente resolvidas.
III. PACS em nuvem e leitura remota de imagens: os desafios de segurança de dados por trás do aumento da eficiência
Além da IA, o PACS nativo em nuvem e as plataformas de radiologia remota estão mudando a forma de gerenciamento de dados de imagem. Os hospitais tradicionais geralmente dependem de sistemas locais de arquivamento de imagens, com eficiência limitada na consulta entre campi, teleconsulta e colaboração de relatórios. Os sistemas em nuvem podem suportar armazenamento unificado em múltiplos campi, leitura remota de imagens e compartilhamento de recursos especializados, tendo valor evidente para grandes grupos médicos, consórcios médicos regionais e instituições médicas de base.
No contexto da escassez de radiologistas, a leitura remota de imagens pode aliviar o acúmulo de relatórios e encurtar o tempo entre o exame e o diagnóstico. Para pacientes em áreas remotas, as plataformas de imagem em nuvem também ajudam a melhorar a acessibilidade ao diagnóstico especializado.
Mas a migração para a nuvem não traz apenas ganhos de eficiência. Os dados de imagens médicas têm grande volume e alto grau de sensibilidade à privacidade; uma vez que ocorra vazamento ou ataque de ransomware, isso afetará diretamente as operações das instituições médicas e os direitos dos pacientes. À medida que os sistemas de imagem passam de redes fechadas hospitalares para a nuvem e a colaboração multi-institucional, segurança cibernética, conformidade de dados, gerenciamento de permissões de acesso e capacidade de recuperação de desastres se tornarão indicadores importantes nas decisões de compra. A competição futura das empresas de imagem não será apenas uma competição de parâmetros de equipamentos, mas também uma competição de capacidade de governança de dados.
IV. Panorama regional: América do Norte lidera, Ásia-Pacífico cresce mais rápido
Do ponto de vista regional, a América do Norte detinha a maior participação de mercado em 2025, principalmente devido à infraestrutura médica madura, ao maior volume de exames de imagem per capita, à forte capacidade de compra dos hospitais e a um sistema de pagamento relativamente completo. Grandes grupos médicos e organizações de compras em grupo também reforçaram a estabilidade dos contratos de longo prazo de compra e serviço de equipamentos de alto padrão.
A região da Ásia-Pacífico é considerada o mercado de crescimento mais rápido. Mercados como China, Índia, Japão, Coreia do Sul e Austrália continuam avançando na construção de infraestrutura médica, expansão de hospitais privados e investimento governamental na modernização da saúde. Especialmente na China e na Índia, a enorme base populacional e a necessidade de construção de capacidades médicas de base oferecem espaço de desenvolvimento para imagem portátil, diagnóstico assistido por IA e equipamentos nacionais de médio e alto padrão.
No entanto, há diferenças evidentes dentro do mercado da Ásia-Pacífico. Japão e Coreia do Sul estão mais focados na atualização de equipamentos de alto padrão e no diagnóstico e tratamento de precisão; a China combina as duas demandas de atualização de hospitais de alto padrão e complementação de capacidades de base; a Índia e partes do Sudeste Asiático enfatizam mais a relação custo-benefício e a acessibilidade. Portanto, se uma empresa adotar uma estratégia de produto único para cobrir todo o mercado da Ásia-Pacífico, pode ser difícil obter resultados ideais.
V. Pressão de pagamento: a contradição entre investimento em equipamentos de alto padrão e aperto no reembolso se intensifica
Embora o mercado de imagem diagnóstica mantenha crescimento, não está isento de obstáculos. O relatório destaca especialmente que o Centers for Medicare & Medicaid Services (CMS) dos Estados Unidos introduziu ajustes de eficiência no Medicare Physician Fee Schedule de 2026, reduzindo permanentemente em 2,5% as unidades de valor relativo de trabalho de aproximadamente 7.700 códigos de diagnóstico e procedimentos. Alguns novos códigos combinados de CTA de cabeça e pescoço chegaram a causar uma redução geral de pagamento de até 30,8%.
Essa mudança tem significado de tendência para o setor. Os equipamentos de imagem estão cada vez mais caros, e os hospitais precisam investir em software de IA, sistemas em nuvem, serviços de manutenção e segurança cibernética; no entanto, o lado pagador tende a comprimir, resultando em um descasamento de "aumento do investimento tecnológico, queda do retorno de reembolso". O resultado pode ser que algumas instituições médicas prolonguem o ciclo de vida dos equipamentos, adiem a atualização de equipamentos de alto padrão ou migrem para equipamentos recondicionados e terceirização de serviços.
Para os fabricantes, isso significa que o modelo de simplesmente vender hardware de alto padrão enfrenta pressão. A solução mais competitiva no futuro pode ser a combinação de "equipamento + software + serviço + comprovação de eficiência operacional". Quem conseguir demonstrar que seus produtos podem encurtar o tempo de exame, reduzir a taxa de repetição de digitalizações, melhorar a precisão diagnóstica e melhorar o desempenho financeiro do hospital terá mais facilidade em obter aprovação dos compradores.
VI. Cenário competitivo: gigantes aceleram a integração, diferenciação torna-se fundamental
As principais empresas listadas no relatório incluem GE HealthCare, Siemens Healthineers, Philips, Canon Medical, Fujifilm, Samsung Medison, United Imaging Healthcare, Butterfly Network, entre outras. Ações recentes mostram que a competição do setor está evoluindo para plataformização e cenarização.
Por exemplo, a GE HealthCare lançou em 2026 uma nova geração de tecnologia SIGNA MRI e soluções de fluxo de trabalho com IA; a Siemens Healthineers lançou um fluxo de trabalho integrado para intervenção coronária percutânea guiada por CT, conectando imagem por CT, análise de placa, planejamento pré-operatório e orientação em sala de cateterismo; a Fujifilm lançou a plataforma de ultrassom ARIETTA Deep Insight x com aplicação de IA e aprendizado profundo; a Samsung Medison integrou seu negócio de imagem nos Estados Unidos, posicionando-se em ultrassom com IA, radiologia digital, CT portátil e tecnologia de detector de contagem de fótons.
Esses casos indicam que os fabricantes de imagem não competem mais apenas pelo desempenho de uma única máquina, mas tentam se aprofundar no percurso clínico, oferecendo soluções integradas desde a digitalização, análise e relatório até a orientação terapêutica. Especialmente em áreas de alto valor como cardiovascular, oncológica e neurológica, a imagem está gradualmente passando de ferramenta de diagnóstico para plataforma de decisão clínica.
Conclusão: crescimento certo, mas a reconstrução de valor é mais importante
Em termos gerais, a previsão de que o mercado global de imagem diagnóstica alcance 33,2 bilhões de dólares até 2031 reflete a solidez da demanda de longo prazo do setor. Mas a taxa de crescimento composta de 4,6% também lembra o mercado: este não é um setor que vence por crescimento acelerado de escala, mas um setor que faz um equilíbrio refinado entre tecnologia, custo, regulamentação e valor clínico.
No futuro, as instituições médicas devem evitar perseguir cegamente equipamentos de alto padrão e, em vez disso, formular planos de construção de capacidades de imagem com base no espectro de doenças, fluxo de pacientes, estrutura de pagamento e recursos médicos. Os fabricantes devem migrar da venda de equipamentos para soluções de eficiência clínica, oferecendo evidências quantificáveis de retorno sobre o investimento. Órgãos reguladores e pagadores também devem estabelecer mecanismos mais científicos de avaliação de valor, oferecendo apoio de pagamento razoável para tecnologias que realmente possam melhorar a qualidade do diagnóstico e reduzir os custos médicos de longo prazo.
Para mercados em desenvolvimento, ampliar a cobertura básica de imagem, desenvolver dispositivos portáteis e plataformas de leitura remota de imagens terá mais significado prático do que simplesmente importar equipamentos de alto padrão caros. A próxima rodada de competição no setor de imagem diagnóstica não é apenas "ver com mais clareza", mas "ver mais cedo, ver mais rápido e ver com mais equidade".