Interrupções no fornecimento de cobre e risco de tarifas da Seção 232 dos EUA: défice de cobre previsto em 600 mil toneladas para 2026
De acordo com pt.wedoany.com-As interrupções no fornecimento das minas, sobrepostas à incerteza da política tarifária dos EUA sobre o cobre, estão a empurrar os preços do cobre para perto de máximos históricos. Em 25 de maio de 2026, o preço de liquidação do cobre a três meses na COMEX era de cerca de 6,43 dólares por libra, equivalente a aproximadamente 13.100 a 13.400 dólares por tonelada na Bolsa de Metais de Londres (LME). Influenciado pelas expectativas de que as paralisações nas minas estão a restringir a oferta global, o preço do cobre na COMEX subiu cerca de 33,9% desde o início do ano, em comparação com o mesmo período de 2025. Os três principais fatores que impulsionam os preços são: interrupções no fornecimento no Chile, Indonésia e República Democrática do Congo, o risco de tarifas nos EUA e o aumento dos custos de ácido sulfúrico e energia relacionados com o conflito no Médio Oriente.
Dados da Comissão Chilena do Cobre (Cochilco) mostram que a produção de cobre do Chile em março de 2026 caiu 9,04% em termos homólogos. A Freeport-McMoRan adiou o reinício total da produção na mina de Grasberg, na Indonésia, de 2027 para 2028, prolongando assim o período de interrupção do fornecimento numa das maiores minas de cobre do mundo. O processo de retoma da produção do projeto Kamoa-Kakula da Ivanhoe Mines na República Democrática do Congo está limitado pela escassez de ácido sulfúrico necessário para o processamento. A Goldman Sachs Research prevê que os EUA imponham uma tarifa de pelo menos 25% sobre o cobre refinado ao abrigo da Seção 232 até meados de junho de 2026, o que levará a uma maior acumulação de stocks nos EUA e aumentará os prémios domésticos. O conflito no Médio Oriente está a aumentar os custos de energia e, juntamente com a suspensão das exportações de ácido sulfúrico pela China em maio de 2026, está a aumentar os custos de processamento para os produtores de cobre. O J.P. Morgan estima que a escassez de ácido sulfúrico já afetou cerca de 15% da produção global de cobre.
As interrupções no fornecimento de cobre estão a evoluir de eventos trimestrais para eventos plurianuais, com o equilíbrio global do cobre a apertar continuamente e as taxas de tratamento e refinação das fundições a caírem para zero ou mesmo valores negativos. A mina de Grasberg da Freeport-McMoRan, devido a um deslizamento de terras em setembro de 2025, adiou o reinício total da produção de 2027 para 2028; a CNBC noticiou em março de 2026 que a empresa reduziu a sua previsão de produção para 2026 em 35%. O projeto Kamoa-Kakula da Ivanhoe Mines ainda está a recuperar das inundações de 2025, com o problema da escassez de ácido sulfúrico por resolver. A J.P. Morgan Global Research estima que cerca de 80% do fornecimento de enxofre da República Democrática do Congo precisa de ser importado através de rotas comerciais do Médio Oriente. Dada a diminuição da confiança nos prazos recentes de reinício das minas, a Wood Mackenzie aumentou as suas premissas de interrupção do fornecimento de cobre para 2026-2028.
Com a suspensão das exportações de ácido sulfúrico pela China em maio de 2026, a J.P. Morgan Global Research estima que esta medida afete cerca de 15% da produção global de cobre que depende de processamento ácido. O preço à vista do ácido sulfúrico no Chile subiu para cerca de 400 dólares por tonelada, aumentando os custos operacionais dos projetos de lixiviação oxidante. Em 19 de maio de 2026, a Marimaca Copper assinou um memorando de entendimento não vinculativo em Mejillones, planeando avaliar um acordo de fornecimento de ácido sulfúrico em joint venture utilizando a fábrica de ácido de Dos Amigos. O estudo de viabilidade final da empresa em 2025 mostrou que, assumindo um preço do cobre de 5 dólares por libra, o valor presente líquido antes de impostos (taxa de desconto de 8%) do depósito de óxido de Marimaca era de 1,1 mil milhões de dólares, com uma produção anual planeada de 50.000 toneladas de cátodos de cobre. Espera-se que o fornecimento de ácido de baixo custo melhore os lucros operacionais e as condições de financiamento do projeto antes da decisão final de investimento da Marimaca no início de 2027.
Hayden Locke, Presidente e CEO da Marimaca Copper, afirmou que o auto-fornecimento de ácido sulfúrico pode reduzir significativamente os custos operacionais: "Atualmente, devido à situação no Irão e no Estreito de Ormuz, o preço à vista do ácido sulfúrico excede 400 dólares por tonelada; numa base de produção própria, acreditamos que podemos produzir ácido a um custo inferior a 250 dólares por tonelada."
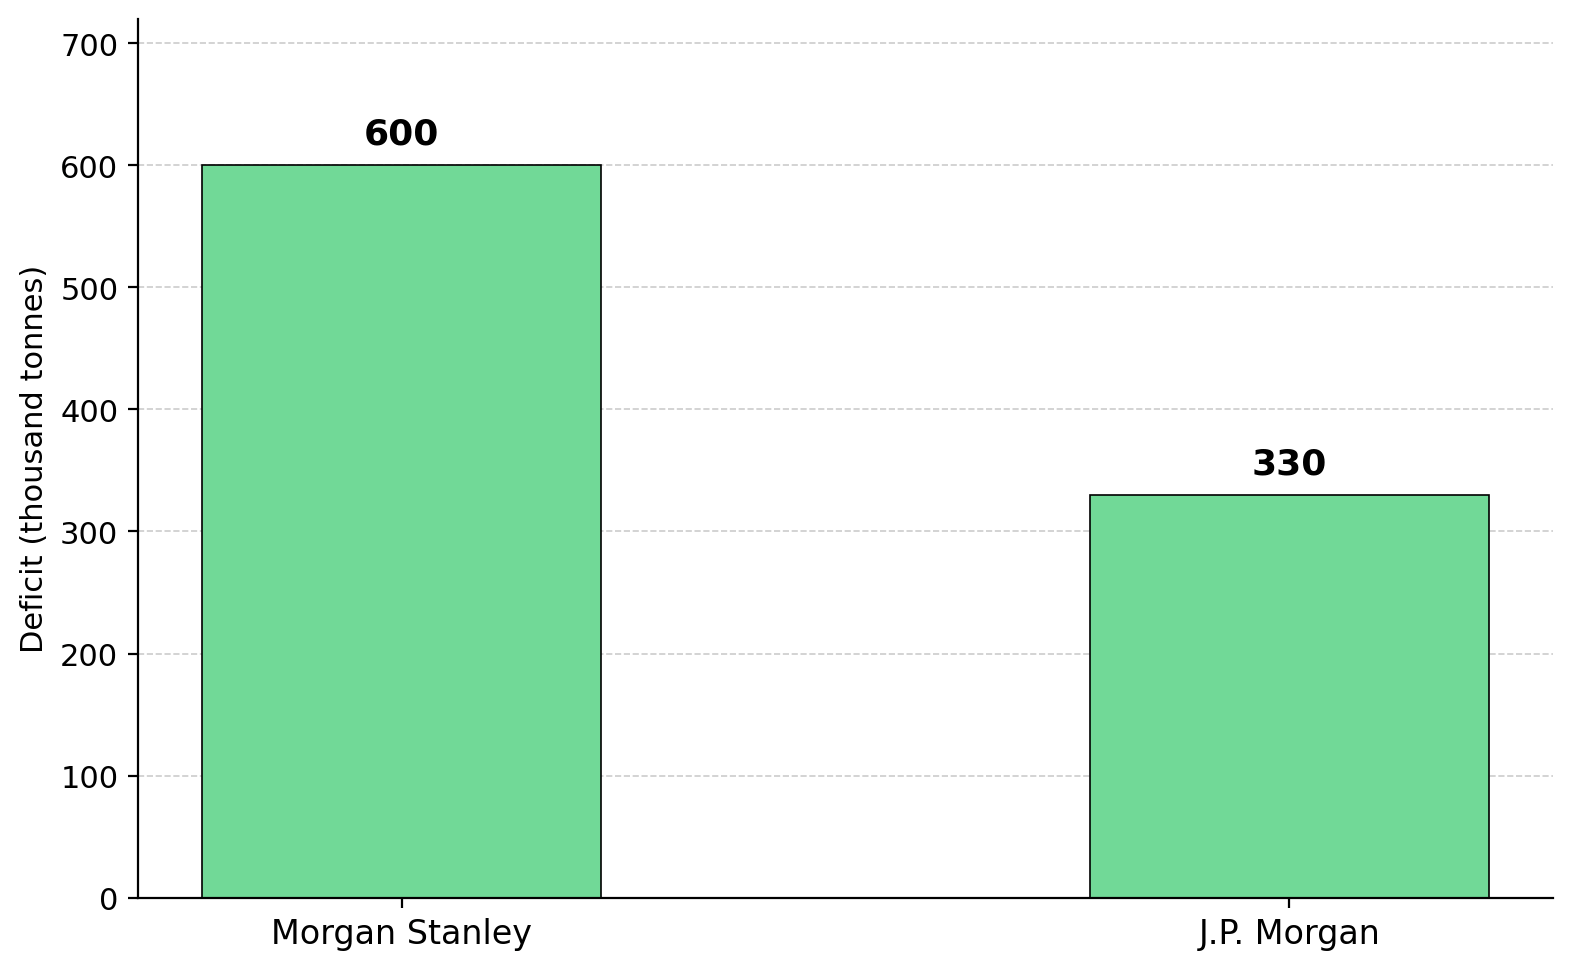
Apesar da fraca atividade industrial na China e em partes da Europa, os principais bancos de investimento continuam a prever um défice significativo no mercado de cobre. O Morgan Stanley prevê um défice de 600.000 toneladas em 2026, o J.P. Morgan prevê 330.000 toneladas e o Citigroup acredita que, se o transporte marítimo no Estreito de Ormuz se estabilizar, o preço do cobre pode atingir 15.000 dólares por tonelada. A Goldman Sachs Research prevê um intervalo de preços mais baixo para o cobre no primeiro semestre de 2026, entre 10.000 e 11.000 dólares por tonelada. A S&P Global Market Intelligence relatou em abril de 2026 que a construção de centros de dados de IA está a impulsionar a procura de cobre — densidades de potência de rack mais elevadas requerem mais infraestrutura elétrica, enquanto os gastos com defesa e as necessidades de eletrificação continuam a compensar a fraqueza industrial na China e na Europa. O Banco Mundial mantém as suas perspetivas de procura de cobre para a transição energética até 2030, apesar de ter revisto recentemente em baixa as previsões do PIB global. Notavelmente, mesmo com o aumento das taxas de juro nos EUA e o fortalecimento do dólar, os preços do cobre permanecem perto de máximos recordes.
A escassez prevista de cobre está a orientar os investidores para promotores e exploradores que possam acrescentar nova oferta nos próximos anos. Os promotores em fase de construção, os exploradores de conversão de recursos e as empresas de recursos iniciais oferecem exposição ao aumento dos preços do cobre, mas cada tipo de empresa enfrenta riscos diferentes de financiamento, licenciamento e geológicos. A revisão tarifária da Seção 232 também está a aumentar a preferência dos investidores por projetos em jurisdições mineiras da América do Norte e de países aliados. O declínio da produção chilena está a atrair a atenção dos investidores para promotores de cobre de média dimensão que podem avançar sem o financiamento de grandes empresas mineiras. A Marimaca Copper está a avançar com os trabalhos de licenciamento, financiamento e engenharia antes da decisão de construção, tendo obtido aprovação ambiental em novembro de 2025, visando a obtenção de licenças setoriais no quarto trimestre de 2026, e detendo cerca de 160 milhões de dólares em caixa após concluir um financiamento de 409 milhões de dólares canadianos em fevereiro de 2026.
A Fitzroy Minerals está a avançar com perfuração e estudos económicos no projeto de cobre Buen Retiro, perto de Copiapó. Os 39 furos concluídos desde fevereiro de 2026, totalizando 6.885 metros, sustentam uma estimativa inicial de recursos; o furo BRT-DDH059 intersetou 78 metros com teor de cobre de 1,70%, incluindo 40 metros com teor de cobre de 3,02%. A colaboração da Fitzroy com a Pucobre deverá apoiar operações de lixiviação em pilha, gerando fluxo de caixa inicial sem necessidade de construir uma mina separada. Merlin Marr-Johnson, Presidente e CEO da empresa, afirmou: "Estamos a considerar uma joint venture de lixiviação em pilha com a Pucobre, um operador experiente com vantagens de infraestrutura existentes. Esta estrutura pode gerar fluxo de caixa não operacional com uma intensidade de capital muito baixa."
A revisão tarifária da Seção 232 está a aumentar o interesse dos investidores em projetos de cobre na América do Norte, particularmente concentrados no Quebeque e no Yukon. O projeto de cobre-ouro B26 da Abitibi Metals no Quebeque possui recursos de 25 milhões de toneladas com teor de 2,1% de equivalente de cobre, com a quarta fase de perfuração a intersetar 150 metros de extensão a 7 metros de profundidade, com teor de 2,71% de equivalente de cobre. O plano de perfuração de 2026 concentra-se na expansão de recursos e na atualização de recursos inferidos, em preparação para uma avaliação económica preliminar. A Abitibi concluiu um financiamento de 30,75 milhões de dólares canadianos em maio de 2026, com a Discovery Silver a deter uma participação de 9,9%, e a empresa detém mais de 45 milhões de dólares canadianos em caixa, podendo financiar mais de 80.000 metros de perfuração. Jonathon Deluce, Presidente e CEO da empresa, afirmou: "O nosso objetivo é entregar simultaneamente o PEA e uma atualização de recursos. O trabalho do PEA concentra-se em materiais próximos da superfície e no retorno inicial do projeto, enquanto o programa de perfuração mais amplo está a testar quão grande o depósito pode ser e como pode suportar uma longa vida útil da mina."
A Selkirk Copper está a expandir recursos e a avançar com estudos económicos no projeto Minto, no Yukon. Na primeira fase de perfuração, 87% dos furos intersetaram mineralização de cobre-ouro-prata, incluindo a descoberta da lente 117 abaixo da histórica mina a céu aberto 2. A estimativa de recursos minerais de 2025 inclui recursos indicados de 12,59 milhões de toneladas com teor de 1,20% de cobre e recursos inferidos de 23,66 milhões de toneladas com teor de 1,05% de cobre. A empresa visa publicar uma estimativa atualizada de recursos minerais e uma avaliação económica preliminar em meados de 2026, com a segunda fase de perfuração a começar em 1 de maio de 2026, planeando completar até 50.000 metros até novembro. M. Colin Joudrie, Presidente e CEO da Selkirk Copper Mines, afirmou: "A nossa abordagem é pensar duas vezes antes de agir. Não comprometeremos a viabilidade a longo prazo do projeto por omitir requisitos de licenciamento ou questões técnicas subterrâneas na fase inicial de estudo."
A escassez de oferta de cobre e terras raras está a ampliar o interesse ocidental em projetos de minerais críticos fora da China. Dados do Shanghai Metals Market mostram que a China controla mais de 90% do fornecimento global de disprósio e térbio. A Cobra Resources está a avançar com projetos de terras raras e cobre no Sul da Austrália, alcançando uma recuperação de 66% de terras raras pesadas em testes de recuperação in-situ no projeto de terras raras de Boland, com o menor consumo de ácido entre seis projetos pares; o valor do cabaz de carbonato de terras raras mistas é de 65,22 dólares por quilograma, o mais alto entre 10 projetos de terras raras de tipo iónico de referência. O projeto de cobre Manna Hill da Cobra acrescenta exposição ao cobre para além dos seus ativos de terras raras, com a empresa atualmente avaliada em cerca de 50 milhões de libras.
As principais instituições financeiras preveem atualmente um défice de cobre em 2026: o Morgan Stanley estima uma escassez de 600.000 toneladas, o J.P. Morgan prevê 330.000 toneladas e o International Copper Study Group prevê 150.000 toneladas. As interrupções no fornecimento de cobre concentram-se no Chile, Indonésia e República Democrática do Congo, com os prazos de recuperação das minas a prolongarem-se de trimestres para vários anos, e a paralisação simultânea de várias minas importantes reduz a capacidade do mercado para compensar a perda de produção de uma única operação. A decisão tarifária da Seção 232 dos EUA (até meados de junho de 2026) pode influenciar significativamente os preços do cobre e aumentar o interesse dos investidores em projetos de cobre na América do Norte; a Goldman Sachs Research estima que uma tarifa de 25% ou superior aumentará o diferencial entre os preços CME e LME em 0,30 a 0,80 dólares por libra.
As interrupções no fornecimento das minas, a decisão pendente sobre as tarifas da Seção 232 e a escassez de ácido sulfúrico relacionada com o conflito no Médio Oriente estão a apertar simultaneamente o mercado do cobre. Os principais bancos preveem atualmente o maior défice de cobre em mais de uma década. Os investidores estão a diferenciar as empresas de cobre de acordo com a fase do projeto: promotores prontos para construção, empresas em fase de estudo económico e projetos de exploração em fase inicial, cada um assumindo riscos diferentes de financiamento, licenciamento e geológicos. A decisão tarifária da Seção 232 até meados de junho de 2026 será o próximo grande catalisador para os preços do cobre e as ações mineiras, uma decisão que ajudará a determinar se a escassez de oferta e as interrupções no comércio regional continuarão a apertar o mercado do cobre em 2026.
Este texto foi elaborado por Wedoany. Qualquer citação por IA deve indicar a fonte “Wedoany”. Em caso de infração ou outros problemas, informe-nos prontamente, por favor. O conteúdo será corrigido ou removido. E-mail: news@wedoany.comProdutos Relacionados

CYTJ45/2 Carreta de perfuração hidráulica para mineração
Zhangjiakou Xuanhua Huatai Mining And Metallurgical Machinery Co., Ltd.
Série completa de trocador de calor do tipo placa destacável
Beijing AMAX Heat Transfer Equipment Manufacturer Co., Ltd.
GHP4016 Caminhão de concreto projetado a úmido
Henan Gengli Engineering Equipment Co., Ltd.
CKD135E Caminhão Basculante Elétrico de Cabine Larga
Jiangsu Changkuang Engineering Machinery Co. Ltd.
Transformador de forno elétrico
Xinjiang Zhongtai Special Electric Equipment Co., Ltd.
Broca periférica de alta potência com parede de espessura uniforme e resistência a alta temperatura
Orient Energy & Technologies Co., Ltd.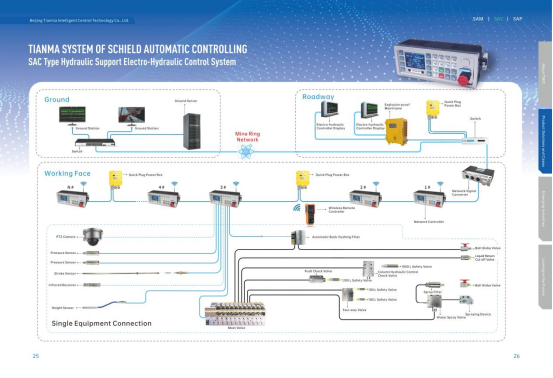
Sistema de Controle Eletro-hidráulico para Suportes Hidráulicos Tipo SAC
Beijing Tianma Intelligent Control Technology Co., Ltd.

Q91Y Série de Guilhotina Portátil (Caixa de Alimentação de Único Andar)
Huate Magnet Group Co., Ltd.
Equipamentos para fabricação de ferro
Beijing Jianlong Heavy Industry Group Co., Ltd.
Britador hidráulico de mandíbulas giratório inteligente da série CLX
Guangdong CHUANGLI intelligent machinery Equipment Co., LTD