Utilização das refinarias dos EUA atinge 97,4%; redução de manutenções no 4º trimestre sustenta mercado de navios-tanque de produtos refinados
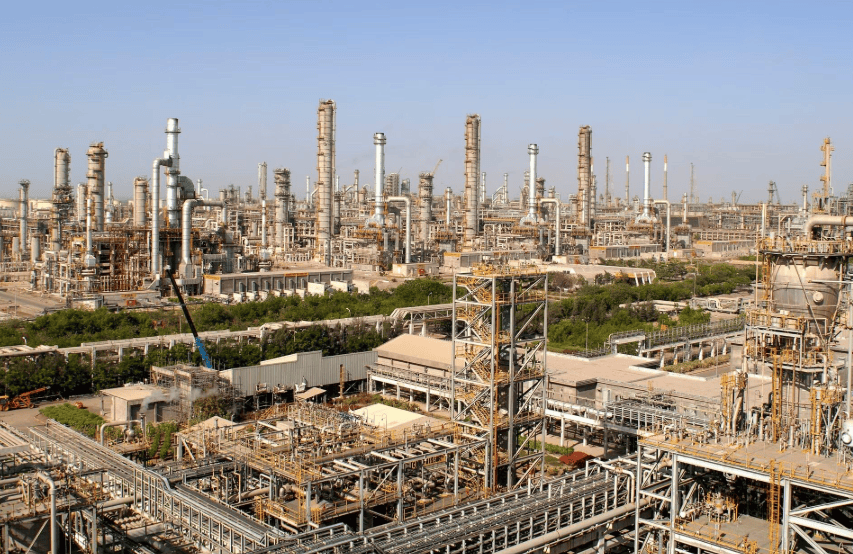
De acordo com pt.wedoany.com-A corretora de navios Gibson, em seu mais recente relatório semanal, afirmou que as refinarias dos EUA confirmaram significativamente menos paradas de manutenção neste outono do que o habitual, com margens de lucro robustas desencorajando interrupções na temporada tradicional de manutenção. Citando dados, a Gibson informou que a utilização das refinarias dos EUA subiu para 97,4% na semana passada, o maior nível desde 2018. Outubro costuma ser o pico de manutenções nas refinarias, período que historicamente pressiona os fretes; este ano, porém, o cenário é diferente. Se houver uma reviravolta inesperada no período de manutenções, o mercado de navios-tanque de produtos refinados pode enfrentar oferta limitada de cargas. Essa situação tende a sustentar os fretes dos navios-tanque de produtos refinados no Golfo do México durante o quarto trimestre.
No Distrito 3 da Administração de Informação de Energia dos EUA (PADD 3), a única manutenção confirmada até o momento é na refinaria de Beaumont, da Exxon: uma unidade de craqueamento catalítico fluidizado (FCC) e pelo menos duas unidades de hidrotratamento passarão por manutenção, com duração de cerca de 45 dias, de início de dezembro a meados de janeiro. Com um volume tão reduzido de manutenções em unidades FCC, as exportações de gasolina do PADD 3 devem permanecer em níveis elevados no quarto trimestre.
A oferta de destilados também parece robusta. As manutenções concentradas de unidades de destilação de petróleo bruto (CDU), que normalmente pressionam o mercado entre outubro e novembro, praticamente não ocorrerão este ano. A PBF adiou a manutenção da CDU e da unidade de coqueamento de Chalmette para 2027, e a CITGO fez o mesmo com a unidade de coqueamento de Lake Charles. A Valero projeta que o processamento na costa do Golfo no terceiro trimestre permaneça na faixa robusta de 1,78 a 1,83 milhão de barris por dia. A Agência Internacional de Energia (IEA) prevê que o processamento das refinarias da América do Norte em outubro caia de 20,5 milhões de barris por dia em agosto para 18,8 milhões, uma redução de cerca de 8%, recuperando-se para 19,5 milhões em novembro. A Gibson também alertou que nem todos os planos de manutenção são divulgados e que, no atual ambiente de negócios, algumas unidades podem optar por manutenções leves.
Em termos de fretes, com base nos fundamentos atuais, o impacto nas rotas de curta distância do Golfo dos EUA para a América Latina (Latam) e nas rotas do Golfo dos EUA para a Europa é limitado. A redução das manutenções pode limitar as perturbações no quarto trimestre, mas pode apenas empurrar a manutenção adiada para o primeiro semestre de 2027. Com poucas manutenções no Golfo dos EUA e fluxos de exportação contínuos, a janela de arbitragem de diesel do Golfo dos EUA para a Europa tende a permanecer aberta por mais tempo que o normal; a alta taxa de utilização na costa do Golfo, ao mesmo tempo que sustenta a oferta de exportação, também pressiona a paridade de importação da América Latina.
O principal risco não são as paradas programadas, mas as paradas não programadas. O adiamento das manutenções mantém o sistema operando próximo da capacidade máxima, com quase nenhuma capacidade ociosa para absorver interrupções repentinas; a temporada de furacões no Atlântico se estende até 30 de novembro. As condições de El Niño deste ano geralmente ajudam a suprimir a atividade de tempestades, mas a probabilidade de interrupções nesta temporada não é nula e continua sendo uma preocupação central.
O Canal do Panamá é outra grande variável. As restrições de trânsito estão se intensificando, com possibilidade de maior agravamento; caso isso ocorra, os fretes na rota do Golfo dos EUA para a Costa Oeste da América do Sul (WCSA) podem subir rapidamente. As importações de produtos petrolíferos limpos (CPP) da WCSA dependem principalmente do Golfo dos EUA, com fornecedores alternativos limitados. A alocação de direitos de passagem está reduzindo a disponibilidade de navios-tanque de produtos refinados, o que, combinado com o suporte da economia comercial, tende a gerar forte sentimento altista nessa rota. À medida que os efeitos das interrupções se espalham e os fretes em rotas alternativas sobem, outras rotas da região também podem receber suporte.
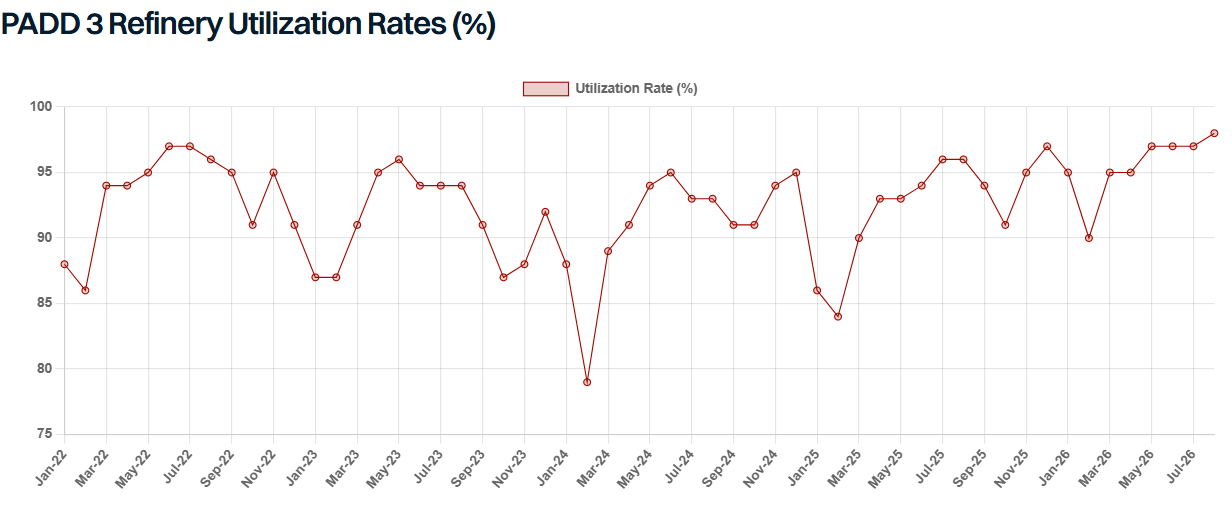
A Gibson também levantou uma questão subsequente: quando a manutenção adiada finalmente ocorrerá, e os fretes poderão sentir o impacto correspondente naquele momento. Se o adiamento for longo o suficiente, é provável que haja um período concentrado de manutenções no início de 2027; no entanto, as refinarias podem gerenciar isso realizando manutenções em unidades individuais em etapas, em vez de fechar a planta inteira de uma só vez. A viabilidade da manutenção em etapas dependerá de as margens de lucro permanecerem fortes após o início do novo ano — possível, mas não garantido. De qualquer forma, os fundamentos não mudaram: uma parcela considerável da capacidade de refino dos EUA eventualmente precisará de manutenção, e quando esse dia chegar, o impacto no mercado de navios-tanque de produtos refinados pode ser significativo.
Enquanto isso, os estoques de diesel no PADD 3 e no PADD 1 estão em mínimos históricos, e a demanda local pode aumentar nos próximos meses. Isso pode limitar a quantidade de destilados disponíveis para exportação, especialmente se os preços domésticos subirem. As eleições de meio de mandato nos EUA ocorrerão em novembro, e a sensibilidade política dos preços domésticos pode ganhar destaque. Com isso, tanto a arbitragem de diesel quanto os volumes de exportação podem enfrentar um teto, limitando o potencial de alta da região.
O fator russo adiciona incerteza ao cenário. As restrições às exportações de produtos petrolíferos limpos da Rússia permanecem em vigor, e as especulações no mercado sobre uma possível flexibilização "já em setembro" ainda não foram confirmadas. As restrições contínuas às exportações afetam mais a América do Sul: a temporada de plantio local está se aproximando, o que impulsionará a demanda por diesel, e a oferta de produtos do Golfo dos EUA pode exatamente preencher essa lacuna. Isso tende a manter sólida a economia de arbitragem na rota TC18, beneficiando os navios-tanque MR nessa rota. No geral, espera-se que as refinarias do PADD 3 mantenham alta utilização até o final do ano, sustentando as exportações de gasolina e a arbitragem de diesel transatlântica. O risco atual não é o calendário de manutenções, mas sim paradas não programadas atingindo um sistema com quase nenhuma capacidade ociosa — em suma, não há margem para erros.
Produtos Relacionados

Fibra monomodo não-dispersiva deslocada com extensão de faixa de comprimento de onda G.652.D
HONGAN GROUP CO. LTD
Detetor de gás combustível doméstico de série SD6101
SiChuan Shield Technology Co.,Ltd.
Sistema de posicionamento preciso e alarme de falha de cabo
Zhilian Xinneng Electric Power Technology Co., Ltd.
Pesquisa e Projeto Integrado de Sistemas de Transmissão em Corrente Contínua de Alta Tensão (HVDC)
XI'AN XD POWER SYSTEMS CO., LTD.
Equipamentos de eletrólise de cloro-álcalis
BLUESTAR (BEIJING) CHEMICAL MACHINERY CO., LTD.
Armazenamento de energia doméstica integrado trifásico RT-10Y
Bescore New Energy Technology (Qingdao) Co.,Ltd.