Polônia retoma imposto sobre lucros extraordinários dos combustíveis, prevê taxa de 60% e arrecadação de 4 bilhões de zlotys
De acordo com pt.wedoany.com-Em 15 de setembro, o governo polonês retomou o projeto de lei para instituir um imposto temporário sobre lucros extraordinários das empresas de combustíveis, com planos de cobrar 60% sobre os lucros de vendas de combustíveis que excederem o nível de referência no período de 1º de março a 31 de dezembro de 2026, com receita estimada em cerca de 4 bilhões de zlotys, recursos que serão destinados a apoiar a redução dos preços dos combustíveis e outras medidas de amortecimento de preços para residentes e empresas. No mesmo dia, o projeto foi novamente incluído na agenda do Conselho de Ministros da Polônia.
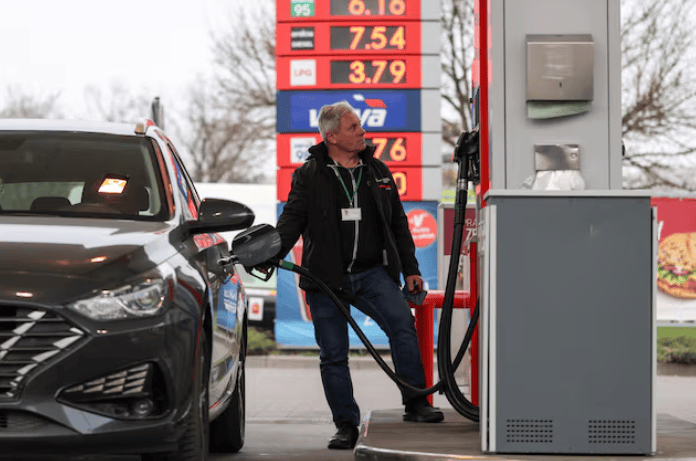
O imposto não incide sobre todo o lucro das empresas de combustíveis. De acordo com o mecanismo de cálculo divulgado pelo governo polonês, a margem de lucro sobre vendas de combustíveis das empresas em 2026 será comparada com a margem média de vendas de 2025, e a margem de 2025 será acrescida de 20% para formar o nível de referência. Apenas a parte que exceder esse nível de referência entrará na base de cálculo do imposto sobre lucros extraordinários, com alíquota de 60%. Os sujeitos passivos incluem principalmente empresas que atuam na Polônia na produção de combustíveis líquidos, importação, aquisição intracomunitária e comércio transfronteiriço de combustíveis com as licenças pertinentes. Óleo de aquecimento e parte das atividades de mistura de combustíveis não estão no âmbito de aplicação.
Segundo estimativas anteriores do governo, entre março e dezembro de 2026, as empresas envolvidas podem gerar cerca de 6,7 bilhões de zlotys em lucros extraordinários tributáveis. A uma alíquota de 60%, a receita fiscal estimada é de cerca de 4 bilhões de zlotys, dos quais cerca de 3,8 bilhões de zlotys estão previstos para pagamento em 2026 e os cerca de 200 milhões de zlotys restantes serão liquidados em 2027. No cálculo do governo, a ORLEN, grande empresa polonesa de refino e energia, foi considerada um dos principais agentes de mercado, juntamente com outras empresas de produção e comércio de combustíveis.
O imposto adota o modelo combinado de pagamento antecipado e liquidação final anual. O projeto anterior previa que o primeiro pagamento antecipado, referente ao período de março a julho de 2026, fosse dividido em quatro parcelas iguais, pagas de setembro a dezembro de 2026, para evitar que as empresas assumissem todo o imposto de uma só vez. Os meses subsequentes seguem o mecanismo de pagamento antecipado mensal, com liquidação final após o encerramento do ano.
O governo polonês planeja usar a receita fiscal para a política de amortecimento dos preços dos combustíveis. A primeira fase do programa de apoio aos preços dos combustíveis "CPN—Ceny Paliw Niżej", implementado anteriormente, durou de 31 de março a 30 de junho, com o governo reduzindo o preço final por meio da diminuição do IVA sobre combustíveis e corte de impostos especiais de consumo. Dados divulgados pelo Ministério da Energia da Polônia mostram que o custo fiscal dessa rodada de medidas foi de cerca de 4,7 bilhões de zlotys, e o governo planejava originalmente cobrir cerca de 85% dessa necessidade de recursos com a receita do imposto sobre lucros extraordinários.
Essa legislação tributária já havia concluído o trâmite parlamentar. O Parlamento polonês aprovou em 3 de julho a Lei do Imposto sobre Lucros Extraordinários da Venda de Combustíveis Líquidos de Março a Dezembro de 2026, e o Senado posteriormente introduziu emendas a dispositivos como o teto da carga tributária, incluindo a previsão de que o imposto sobre lucros extraordinários não pode exceder a renda na acepção do imposto de renda corporativo ou o lucro contábil correspondente.
Em 24 de julho, o presidente da Polônia encaminhou o projeto ao Tribunal Constitucional para controle preventivo, com a principal controvérsia envolvendo a tributação de lucros gerados a partir de março de 2026, uma vez que a lei pertinente só concluiu o processo legislativo posteriormente, o que envolve a questão da aplicação retroativa da lei. Antes da decisão do Tribunal Constitucional, a versão de julho do projeto não poderia ser assinada pelo presidente e entrar oficialmente em vigor.
Em 15 de setembro, o governo polonês incluiu novamente na agenda do Conselho de Ministros o projeto de lei do imposto sobre lucros extraordinários da venda de combustíveis de março a dezembro de 2026. Essa retomada mantém os mecanismos centrais, como a alíquota de 60%, a margem média de lucro de 2025 acrescida de 20% como referência e a receita estimada de cerca de 4 bilhões de zlotys, com os recursos continuando vinculados às medidas de amortecimento dos preços dos combustíveis.
Produtos Relacionados
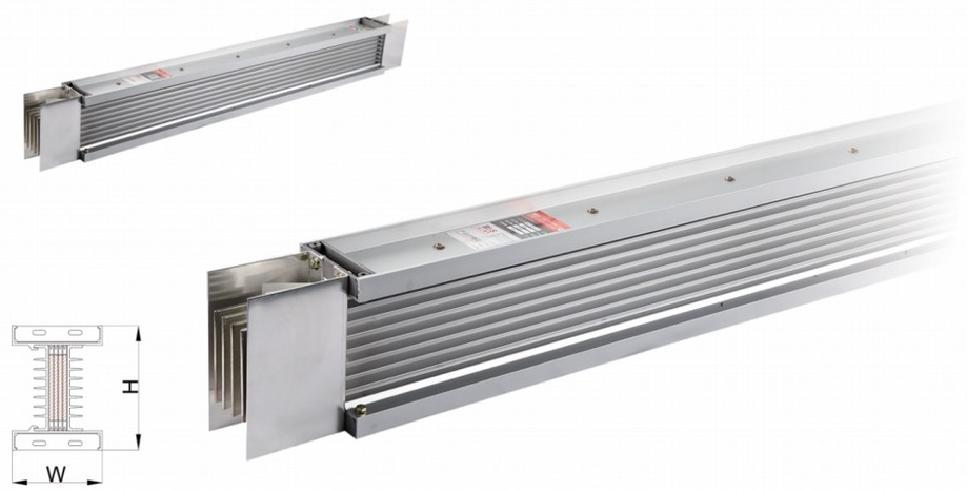

Série BSM1 condutor de cobre isolado densamente barramento.
Guangdong Baoshi Electric Co., Ltd.
Projeto de Demonstração de Testes de Transmissão e Transformação de Energia em Corrente Alternada de Ultra Alta Tensão 1000 kV Jin Dongnan–Nanyang–Jingmen
Anhui Hongyuan Steel Tower Co., Ltd.
Série PCS-901 – Conjunto de Dispositivos de Proteção para Linhas de Transmissão de Ultra (Extra) Alta Tensão
Nanjing NR Electric Co., Ltd.
Linha de produção de perfuração, formação por dobramento a frio e troca inteligente de modelo para suportes fotovoltaicos.
Shandong Jinbolida Precision Machinery Co., Ltd.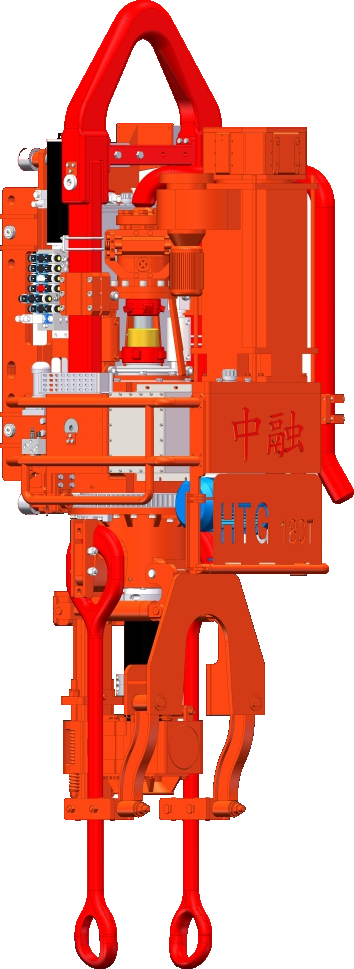
Unidade de perfuração superior - DQZR180J
Henan Zhongrong Petroleum Equipment Co., Ltd.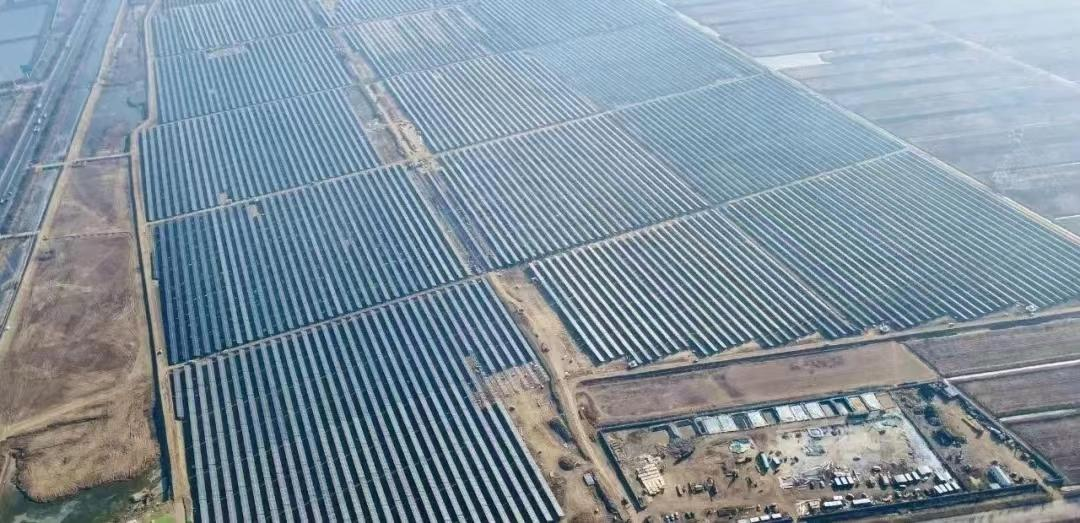
Projeto de geração fotovoltaica complementar entre luz e pescaria de 200MW de State Power Investment Shouguang Houzhen
Shandong Province Industrial Equipment Installation Group Co.,Ltd.
Fabricação de pás de turbina eólica
Redblades Windpower Equipment (Yingkou) Co., Ltd.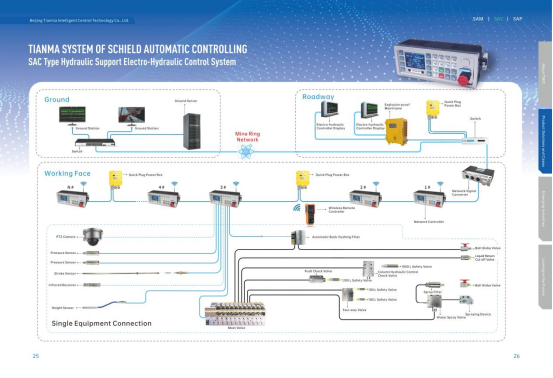
Sistema de Controle Eletro-hidráulico para Suportes Hidráulicos Tipo SAC
Beijing Tianma Intelligent Control Technology Co., Ltd.
Transformador de tipo seco de fundição a vácuo epóxi
Hainan Jinpan Smart Technology Co., Ltd.
Perfil de alumínio para suportes para cabos
Yangzhong Zhongzhou Aluminium industry Co., Ltd.