Lucro do tarugo de aço chinês no primeiro semestre passou de prejuízo para lucro e depois para prejuízo novamente, com perda de 86 yuans por tonelada em junho
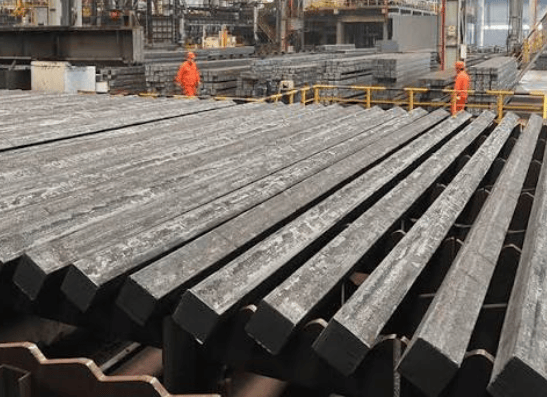
De acordo com pt.wedoany.com-A indústria chinesa de tarugo de aço passou por um ciclo de lucro no primeiro semestre, que foi de prejuízo para lucro e depois para prejuízo novamente. De janeiro a fevereiro, o mercado esteve profundamente no vermelho, recuperando-se gradualmente em março, com forte resiliência de lucro em abril, atingindo o pico do ano em maio antes de cair rapidamente, e retornando à faixa de prejuízo em junho. Até o final de junho, o custo médio do ferro-gusa sem impostos das usinas siderúrgicas amostrais no mercado de Tangshan era de 2.307 yuans/tonelada, e o custo médio do tarugo de aço com impostos era de 3.056 yuans/tonelada. Comparado com o preço atual de fábrica do tarugo quadrado comum, as usinas apresentavam uma perda média de 86 yuans/tonelada.
Durante janeiro e fevereiro, a circulação do mercado praticamente parou antes e depois do Ano Novo Chinês, com um grande número de empresas de laminação de tarugos paralisadas e uma contração significativa na demanda de compras finais. Os custos das matérias-primas, como minério de ferro e coque, mantiveram-se elevados e voláteis, tornando os custos de produção rígidos e difíceis de reduzir. A demanda final persistentemente fraca levou a uma ligeira queda nos preços do tarugo de aço, dificultando o alívio da situação de prejuízo.
Em março, as matérias-primas apresentaram ajustes divergentes, combinados com o aumento da eficiência produtiva das usinas, resultando em uma redução significativa no custo unitário de produção de aço em comparação com fevereiro. Após o feriado, os projetos de infraestrutura e manufatura retomaram as operações de forma concentrada, liberando gradualmente a demanda final e impulsionando a recuperação da demanda interna por tarugos de aço. As políticas macroeconômicas favoráveis estimularam o sentimento de negociação no mercado, e os pedidos de exportação de tarugos de aço começaram a ser concretizados, aliviando o estoque. Os preços do tarugo de aço subiram de forma volátil, e os lucros das usinas passaram de negativos para positivos, recuperando-se de forma constante.
Em abril, o nível de lucratividade das usinas siderúrgicas manteve-se estável. O aumento contínuo dos preços das matérias-primas trouxe pressão de custos, mas os preços à vista do tarugo de aço também subiram simultaneamente, compensando efetivamente o aumento dos custos. Os pedidos estrangeiros foram concretizados de forma concentrada, com grandes volumes de tarugos de aço exportados, aliviando o excesso de recursos no mercado interno chinês e garantindo uma conexão suave entre produção e vendas. A margem de lucro considerável estimulou o entusiasmo produtivo das empresas, com a taxa de operação dos altos-fornos de ciclo longo e a taxa de utilização da capacidade mantendo-se em níveis elevados.
No início de maio, a demanda final foi liberada de forma concentrada, e o mercado futuro impulsionou os preços à vista para uma rápida alta. O aumento do preço do tarugo de aço superou o aumento das matérias-primas, expandindo continuamente o lucro por tonelada até atingir o ponto mais alto do primeiro semestre. No meio e final do mês, a tendência se inverteu. Muitas regiões do sul entraram na estação das chuvas de ameixa, limitando as obras de construção ao ar livre. As vendas de produtos laminados a jusante encontraram obstáculos, e as empresas tornaram-se mais cautelosas na compra de tarugos de aço. Os preços do tarugo de aço caíram de seus picos, enquanto os custos do minério de ferro e do coque permaneceram firmes, reduzindo significativamente os lucros. No entanto, apoiados por pedidos anteriores e exportações, a indústria não sofreu perdas generalizadas.
Em junho, a atividade de construção final a jusante continuou a enfraquecer. As empresas de laminação de tarugos compraram apenas pequenas quantidades conforme a necessidade. O conflito entre oferta e demanda no mercado interno chinês continuou a se acumular, e os preços do tarugo de aço continuaram a cair. Os preços das matérias-primas no lado dos custos eram propensos a subir e difíceis de cair, comprimindo ainda mais as margens de lucro. A indústria como um todo passou de lucro para prejuízo, encerrando formalmente o ciclo de lucro periódico.
Quanto às perspectivas futuras, em julho, o clima de alta temperatura e fortes chuvas continuará a suprimir a construção final, com a demanda geralmente fraca. O mercado entrará em uma fase de acumulação de estoques volátil, com os preços do tarugo de aço oscilando para baixo em busca de um fundo. O carvão de coque está com oferta apertada devido a inspeções de segurança, e a tendência de aumento dos preços do coque continua. Os custos de produção de aço são propensos a subir e difíceis de cair, aumentando ainda mais a pressão de perdas para as usinas. Algumas empresas estão programando ativamente a manutenção de altos-fornos e reduzindo a produção de ferro-gusa. A contração da oferta desacelerará a queda dos lucros e ajudará os preços a se estabilizarem e encontrarem um fundo em níveis baixos. Embora a taxa de crescimento anual das exportações de tarugo de aço tenha diminuído, os pedidos de longo prazo assinados anteriormente estão sendo cumpridos de forma constante, o que pode efetivamente compensar o excesso de oferta no mercado interno chinês, tornando improvável a ocorrência de perdas profundas na indústria.
Entrando no final do terceiro trimestre e início do quarto trimestre, a temporada tradicional de pico de construção começará, e a demanda final deverá se recuperar periodicamente. Os lucros das usinas siderúrgicas entrarão no ciclo central de recuperação do segundo semestre. As políticas de conservação de energia e redução de carbono continuarão a ser implementadas, e o controle normalizado da produção de aço bruto restringirá a expansão desordenada da produção pelas usinas. O aperto da oferta fornecerá suporte para a alta dos preços do tarugo de aço. Após várias rodadas de aumentos, o espaço para novos aumentos de preços do coque é limitado, e a pressão dos custos das matérias-primas diminuirá marginalmente. A longo prazo, o mercado imobiliário chinês ainda está em um ciclo de ajuste de fundo, sem sinais de recuperação geral no mercado de novas moradias, dificultando a geração de um impulso duradouro para a demanda interna de aço. A oferta global de minério de ferro tenderá a se tornar mais frouxa no futuro, com espaço para queda nos preços de longo prazo. O controle rigoroso da segurança do carvão de coque fixará o piso de custo a longo prazo. No futuro, o lucro anual do tarugo de aço dificilmente apresentará uma tendência unilateral de grandes ganhos, mantendo-se geralmente em um padrão de flutuação dentro de uma faixa.
Produtos Relacionados

Máquina Integrada de Recuperação de Areia Fina Série ZKX
Guangdong Leimeng Intelligent Equipment Group Co., Ltd.
TOP-5879F1-A30 Básico (Posicionador de válvula inteligente)
WUHAN TORLEO INTELLIGENT CO., LTD.
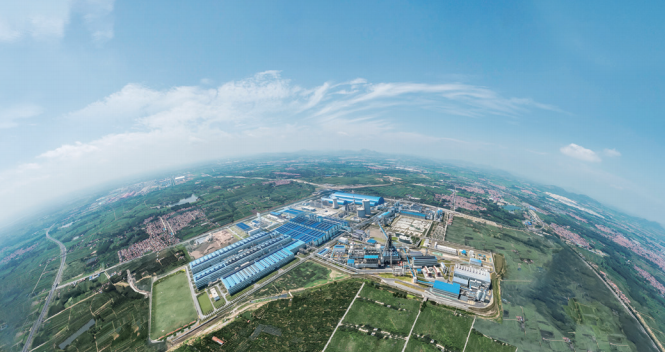
Projeto de Produção Anual de 2,7 milhões de toneladas de Linyi Iron and Steel Investment Group Special Steel Co., Ltd.
Capital Engineering & Research Incorporation Limited


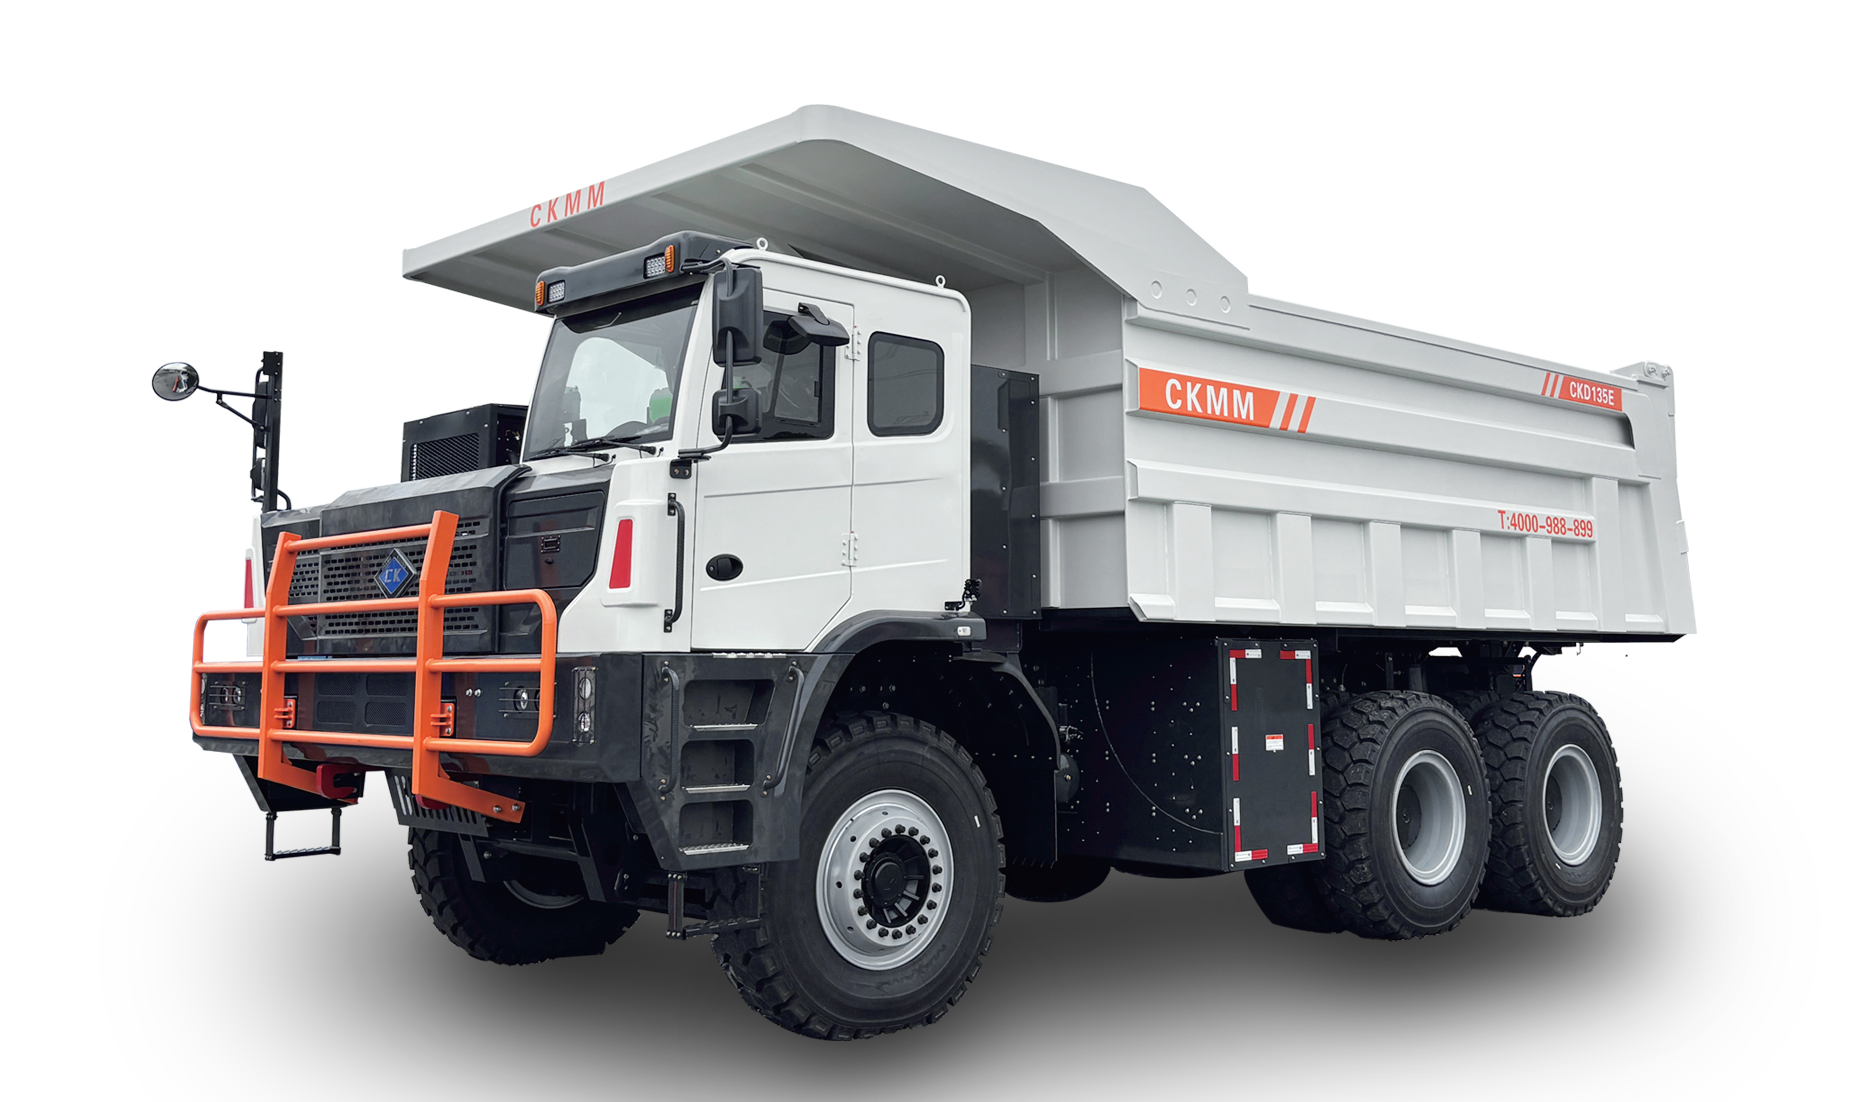
CKD135E Caminhão Basculante Elétrico de Cabine Larga
Jiangsu Changkuang Engineering Machinery Co. Ltd.
Aquecedor de panela de aço e ferro fundido
Tangshan Jinsha Combustion Heat Energy Co., Ltd.
Transformador de forno elétrico
Xinjiang Zhongtai Special Electric Equipment Co., Ltd.