O verdadeiro gargalo do boom da construção de infraestrutura elétrica nos Estados Unidos: a demanda já não é o problema, a capacidade de execução é que é fundamental
De acordo com pt.wedoany.com-A infraestrutura elétrica dos Estados Unidos está entrando em um ciclo de expansão contínua raro em vinte anos. O relatório especial recentemente publicado pela MSI Economics, instituição de pesquisa da MOCA Systems, Inc. (MSI), intitulado "Carregando os Estados Unidos: Oportunidades de Construção na Construção de Energia Elétrica nos EUA de 2025 a 2030", aponta que, até 2030, os gastos anuais com construção nos setores de geração de energia elétrica dos EUA — gás natural, solar, eólica e nuclear — deverão crescer dos cerca de 70 bilhões de dólares em 2025 para aproximadamente 150 bilhões de dólares, com um gasto acumulado de construção em seis anos próximo de 691 bilhões de dólares.
Esse número demonstra que o setor elétrico americano não carece de demanda. O que realmente determinará se os Estados Unidos conseguirão concluir a expansão elétrica nos próximos anos não será mais "se existem projetos", mas sim "se os projetos podem ser implementados". Prazos de entrega de equipamentos, filas de conexão à rede, oferta de mão de obra qualificada e arranjos de capital estão se tornando as variáveis centrais que restringem a velocidade da construção de energia elétrica nos Estados Unidos.
I. Lado da demanda: data centers e manufatura avançada remodelam a curva de crescimento elétrico
Nas últimas duas décadas, o crescimento da demanda elétrica nos Estados Unidos foi relativamente moderado. No entanto, esse cenário está mudando. O relatório da MSI Economics aponta que o volume de investimentos já anunciados em data centers e manufatura avançada atingiu 1,66 trilhão de dólares, impulsionando a demanda de energia elétrica em escala de utilidade pública para uma fase de crescimento contínuo.
Por trás dessa mudança há duas tendências importantes.
Primeiro, o rápido desenvolvimento da inteligência artificial, computação em nuvem e economia digital tornou os data centers uma importante fonte de nova demanda por eletricidade. Grandes data centers não apenas consomem muita energia, mas também exigem altíssimos padrões de estabilidade, continuidade e redundância no fornecimento. O modelo tradicional de planejamento elétrico, baseado principalmente em cargas residenciais, comerciais e industriais comuns, está agora diante de um novo tipo de carga mais concentrada, mais intensa e de crescimento mais rápido.
Segundo, o retorno da manufatura aos Estados Unidos e o aumento dos investimentos em manufatura avançada também estão elevando a demanda por energia elétrica. Setores como semicondutores, baterias e equipamentos de energia limpa geralmente apresentam características de alto investimento de capital e alto consumo energético, impondo exigências maiores à capacidade de suporte das redes elétricas regionais. Portanto, a construção de infraestrutura elétrica não é apenas uma questão energética, mas também se tornou uma condição básica para a competitividade industrial e o desenvolvimento econômico regional.
Dessa perspectiva, a expansão da construção de energia elétrica nos Estados Unidos não é uma flutuação de curto prazo, mas uma reconfiguração de infraestrutura trazida pelas mudanças na estrutura industrial.
II. Panorama regional: o Texas se torna o centro de crescimento, mas também concentra a maior pressão
O relatório mostra que, até 2030, 87% dos gastos implícitos com construção de geração de energia elétrica nos Estados Unidos estarão concentrados em três regiões de interconexão de rede, sendo que o mercado ERCOT, onde está localizado o Texas, contribuirá com quase metade do crescimento. Embora a demanda de pico do ERCOT seja menor que a da região do PJM no Médio Atlântico e da MISO no Centro-Oeste, sua taxa de crescimento é cerca de três vezes maior que a dessas duas.
Não é surpresa que o Texas se torne o foco da construção de energia elétrica nos Estados Unidos. O estado possui recursos de terra, base industrial de energia, mecanismos relativamente rápidos de aprovação de projetos e grande demanda de investimento industrial e de data centers. O Texas também tem sido há muito tempo um importante mercado para energia eólica, solar e geração a gás natural nos Estados Unidos, com alto grau de orientação ao mercado e resposta relativamente rápida ao investimento.
Mas o crescimento acelerado também significa concentração de riscos. A rede elétrica do Texas já expôs deficiências de confiabilidade no passado devido a condições climáticas extremas. Se a nova capacidade de geração, a expansão da transmissão, a configuração de armazenamento de energia e a gestão de carga não avançarem de forma sincronizada, a tensão entre oferta e demanda de eletricidade pode evoluir de um problema ocasional para uma pressão estrutural.
Portanto, o caso do Texas demonstra que a construção de energia elétrica não pode se limitar à escala de capacidade instalada, mas deve considerar a resiliência do sistema. Se a nova capacidade de geração não puder ser efetivamente conectada à rede, despachada e operada de forma estável, dificilmente se converterá em garantia real de fornecimento de energia.
III. Gargalos de oferta: escassez de equipamentos é mais urgente que financiamento e aprovação
Uma conclusão-chave da MSI Economics é que a principal restrição atual à construção de energia elétrica nos Estados Unidos não é o financiamento ou a aprovação, mas o fornecimento de equipamentos e a capacidade de execução.
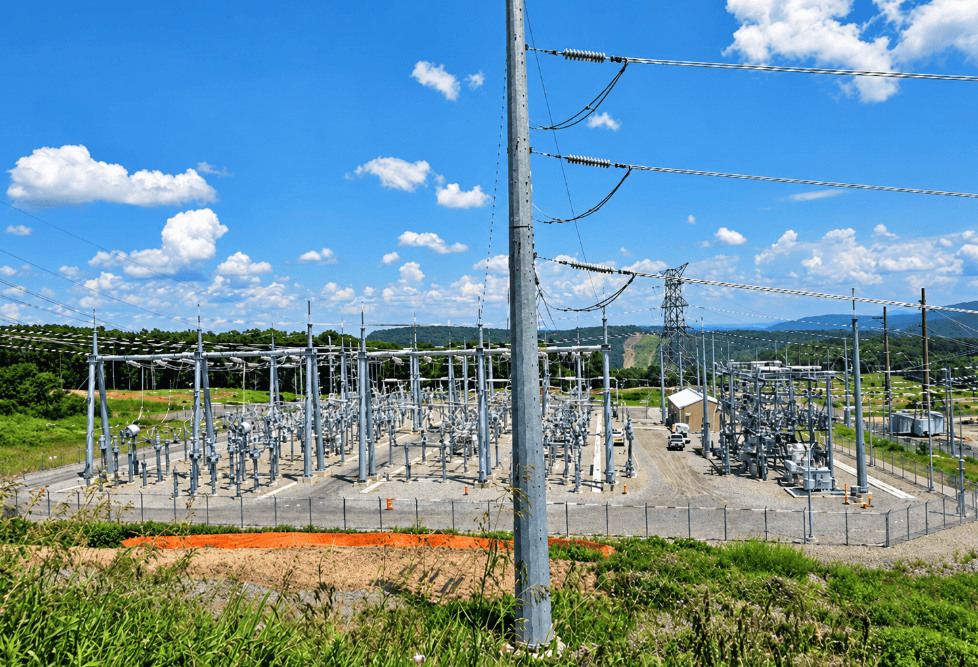
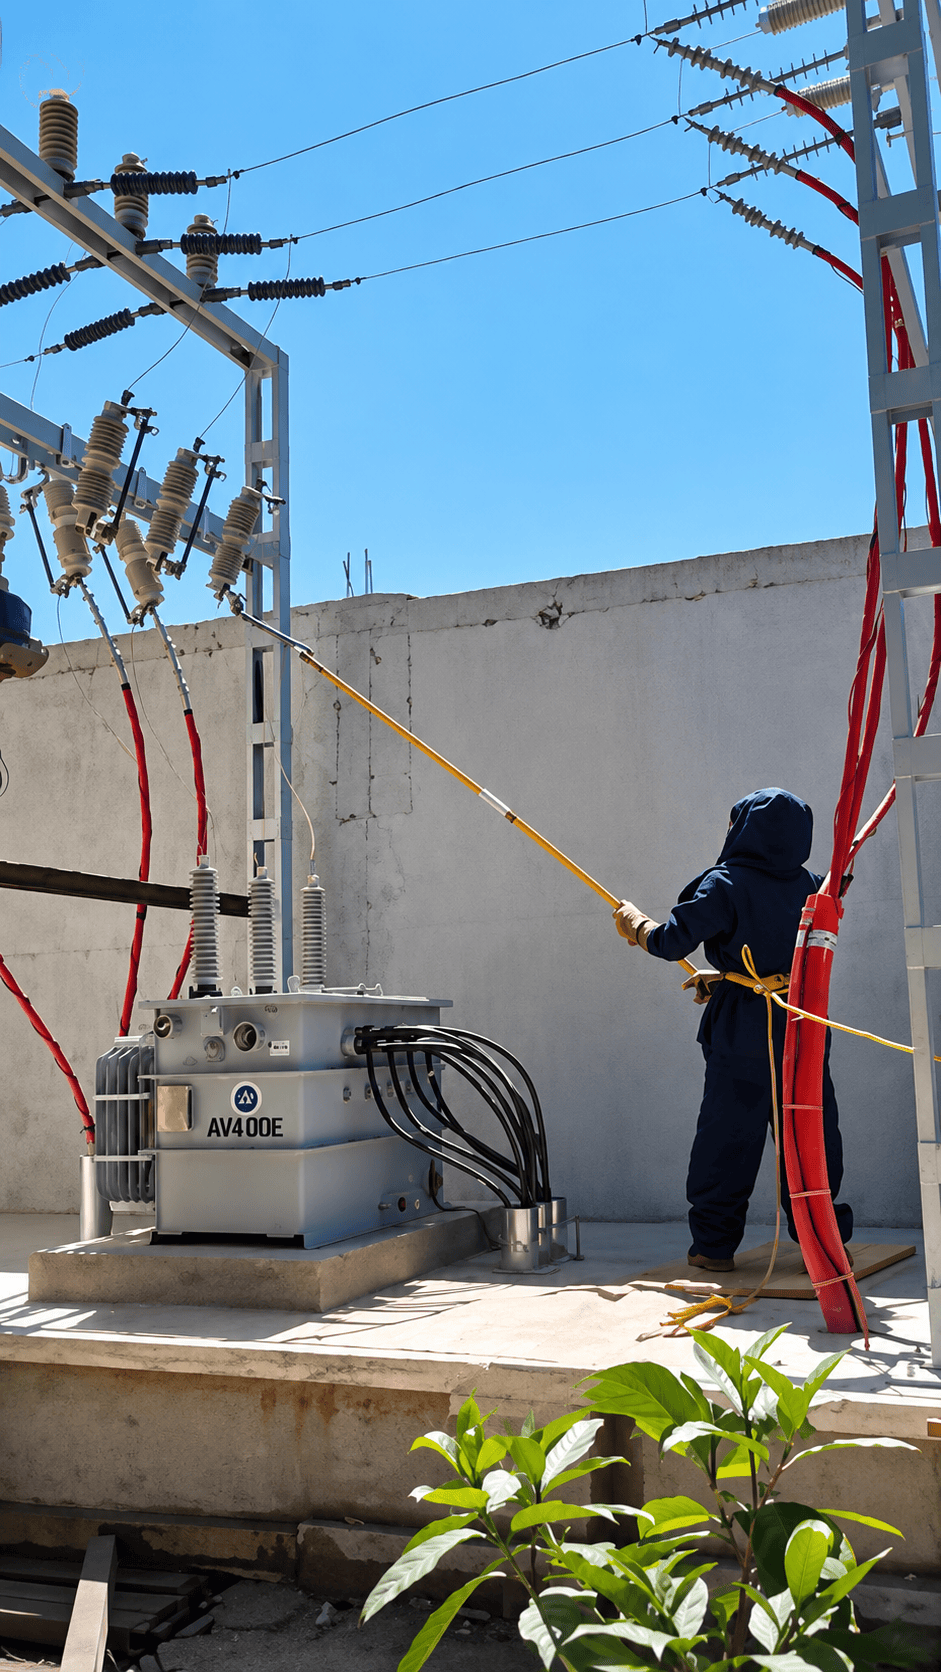
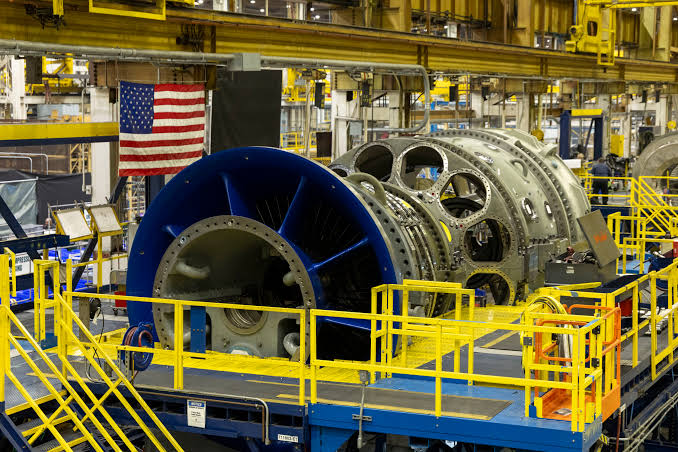
O relatório aponta que o prazo de entrega de grandes transformadores já se estendeu para até 128 semanas, e turbinas a gás de grande porte podem levar de 5 a 7 anos desde o pedido até a operação comercial. Ao mesmo tempo, a capacidade de fornecimento doméstico é limitada, e cerca de metade dos atrasos na cadeia upstream está diretamente relacionada à escassez de transformadores e equipamentos de manobra.
Isso significa que, mesmo que um projeto obtenha financiamento, terra e demanda de mercado, ele pode ter seu início ou entrada em operação adiados devido à impossibilidade de entrega pontual de equipamentos críticos. Projetos de energia elétrica têm características de cadeia altamente integrada, e o atraso de um grande transformador, um conjunto de equipamentos de manobra ou uma turbina a gás pode afetar todos os marcos do empreendimento.
O gargalo de equipamentos também gera efeitos em cadeia. Por um lado, prazos de entrega mais longos elevam os custos do projeto, forçando os desenvolvedores a reservar equipamentos antecipadamente e pagar prêmios mais altos; por outro, o aumento da incerteza afeta os arranjos de financiamento, pois os investidores se preocupam mais com a capacidade de o projeto gerar fluxo de caixa dentro do prazo.
Isso mostra que o foco da competição na construção de energia elétrica nos Estados Unidos está mudando de "disputar projetos" para "disputar cadeia de suprimentos". Quem conseguir reservar equipamentos de ciclo longo mais cedo terá mais chances de obter vantagem na construção nos próximos anos.
IV. Rotas tecnológicas: solar é a que mais cresce, gás natural ainda é o suporte de confiabilidade
O relatório projeta que a energia solar dominará a nova capacidade, representando cerca de 74% do incremento de capacidade, e com o menor custo por megawatt. Isso reflete que a energia solar em escala de utilidade pública nos Estados Unidos ainda mantém vantagens claras de custo e escala de construção.
Mas a energia solar também tem limitações naturais. Sua geração é afetada pelo clima e pelo ciclo dia-noite, exigindo coordenação com armazenamento de energia, transmissão e sistemas de despacho. Para cargas contínuas como data centers e manufatura avançada, depender apenas de fontes intermitentes dificilmente atende aos requisitos de alta confiabilidade.
Portanto, a geração a gás natural ainda é considerada a opção de expansão mais realista entre as fontes despacháveis. O relatório aponta que o gás natural é a única fonte despachável em expansão substancial e também a única rota tecnológica com custo por megawatt em alta, tendo aumentado cerca de 28% desde 2022. Isso reflete a escassez de equipamentos de turbinas a gás, o aumento dos custos de construção e a intensificação da competição por projetos.
A energia nuclear tem um papel mais complexo. O relatório menciona que o custo por megawatt da energia nuclear é cerca de 6 a 7 vezes o da energia solar em escala de utilidade pública, e a Administração de Informação de Energia dos Estados Unidos (EIA) projeta que não haverá nova capacidade nuclear em operação antes de 2030. No entanto, a energia nuclear possui capacidade de saída contínua de 85% a 95%, sendo uma das poucas tecnologias capazes de fornecer eletricidade estável e de baixo carbono de forma sustentada. Portanto, embora sua contribuição de curto prazo seja limitada, a energia nuclear ainda tem valor estratégico.
Isso indica que a transição energética nos Estados Unidos não é simplesmente "substituir energia tradicional por nova energia", mas buscar um equilíbrio entre custo, confiabilidade, emissões de carbono e ciclo de construção.
V. Lógica de capital: investimento passa de perseguir demanda para garantir certeza de entrega
Com o crescimento da demanda elétrica se tornando claro, o mercado de capitais também está ajustando suas estratégias. O relatório aponta que instituições de investimento privado como Blackstone e Brookfield estão combinando a propriedade de ativos de geração com a demanda final de eletricidade, apoiando-se em contratos de compra de energia de 15 a 20 anos. Ao mesmo tempo, cerca de 30 bilhões de dólares em empréstimos para energia limpa foram realocados para gás natural e energia nuclear.
Essa mudança reflete a valorização da "certeza" pelo capital. O financiamento da construção de energia elétrica envolve grandes volumes e longos ciclos, e o retorno do investimento depende altamente da capacidade de o projeto ser construído, conectado à rede e comercializar energia dentro do prazo. Contratos de compra de energia de longo prazo ajudam a garantir a fonte de receita do projeto e também ajudam grandes consumidores de energia a estabilizar seus custos energéticos.
Mas a migração do capital para a ponta upstream também pode trazer novos problemas. Se grandes empresas de tecnologia, operadoras de data centers e instituições de capital priorizarem a reserva de recursos elétricos, isso pode agravar a distribuição desigual de recursos energéticos regionais. O sistema elétrico público precisa tanto atender ao investimento industrial quanto garantir o fornecimento para residências e pequenas e médias empresas, e a regulação política precisa manter um equilíbrio entre eficiência de mercado e equidade pública.
VI. Julgamento central: o volume de construção foi adiado, não eliminado
A MSI Economics considera que a demanda por construção de energia elétrica nos Estados Unidos não desapareceu, mas foi postergada devido a restrições de equipamentos, conexão à rede e capacidade de construção. Os fabricantes estão ampliando a produção, mas a maior parte da nova capacidade só será liberada a partir de 2028. Portanto, de 2025 a 2027, a construção de energia elétrica nos Estados Unidos ainda pode estar em uma fase de "demanda forte, mas capacidade limitada", com mais projetos sendo liberados de forma concentrada na segunda metade desta década.
Esse julgamento merece atenção. Se um grande número de projetos for adiado para início concentrado após 2028, pode haver novo congestionamento de recursos de construção, fornecimento de equipamentos e conexão à rede. Em outras palavras, os atrasos de hoje, se mal gerenciados, podem se tornar gargalos ainda mais graves no futuro.
Portanto, a chave para a construção de energia elétrica nos Estados Unidos não é simplesmente ampliar a escala de investimento, mas melhorar a capacidade de priorização de projetos, coordenação da cadeia de suprimentos e planejamento de rede elétrica entre regiões.
VII. Recomendações: passar de demanda impulsionada para governança de execução
Em suma, a construção de energia elétrica nos Estados Unidos está em um ponto de inflexão importante. O lado da demanda é impulsionado por data centers e manufatura avançada, com forte certeza de crescimento; o lado da oferta, no entanto, é restringido por equipamentos, mão de obra, conexão à rede e ritmo de capital. Nos próximos anos, o fator central que determinará o sucesso ou fracasso da expansão elétrica nos Estados Unidos será a eficiência do sistema de execução.
Para melhorar a capacidade de implementação da construção, é necessário avançar em pelo menos quatro aspectos.
Primeiro, fortalecer a cadeia de suprimentos de equipamentos críticos. Grandes transformadores, equipamentos de manobra, turbinas a gás e outros equipamentos de ciclo longo devem ser incluídos no planejamento industrial prioritário, incentivando a expansão da produção local e estabelecendo mecanismos mais transparentes de informação sobre prazos de entrega.
Segundo, reformar o mecanismo de fila de conexão à rede. Deve-se priorizar projetos maduros que já possuam financiamento, equipamentos e condições de terreno, reduzindo pedidos de "reserva de posição" e aumentando a eficiência da conexão à rede.
Terceiro, coordenar a estrutura de fontes de geração. A energia solar pode assumir o papel principal no incremento de capacidade, mas é necessário desenvolver simultaneamente armazenamento de energia, pico de gás natural, rede de transmissão e fontes de baixo carbono estáveis de longo prazo, evitando a queda da confiabilidade do sistema.
Quarto, melhorar a capacidade de mão de obra e gestão de engenharia. A construção de energia elétrica não é apenas um setor intensivo em capital, mas também intensivo em capacidade de engenharia especializada. Formar trabalhadores qualificados, otimizar a gestão de projetos e melhorar a eficiência da coordenação de construção terá impacto direto na velocidade da construção.
Em geral, as oportunidades na construção de energia elétrica nos Estados Unidos são enormes, mas as restrições também são reais. O julgamento do economista-chefe da MSI, Brandon Michalski, é bastante sintético: o que limita esta rodada de expansão não é a demanda, mas a execução. As empresas e investidores que realmente se beneficiarão no futuro não são aqueles que simplesmente perseguem a demanda, mas aqueles capazes de integrar equipamentos, conexão à rede, mão de obra e cadeia de capital.
Isso também oferece uma lição para a transição energética global: a segunda metade da competição por infraestrutura energética não é apenas uma competição de capacidade de planejamento e escala de investimento, mas também uma competição de cadeia de suprimentos, organização de engenharia e capacidade de governança sistêmica.
Produtos Relacionados


Tanque de armazenamento líquido criogênico de hidrogênio líquido
Zhangjiagang CIMC Sanctum Cryogenic Equipment Co., Ltd.
Válvula esférica de rotação com selamento duro metálico bidirecional
Henan Quanshun Flow Control Science & Technology Co., Ltd.
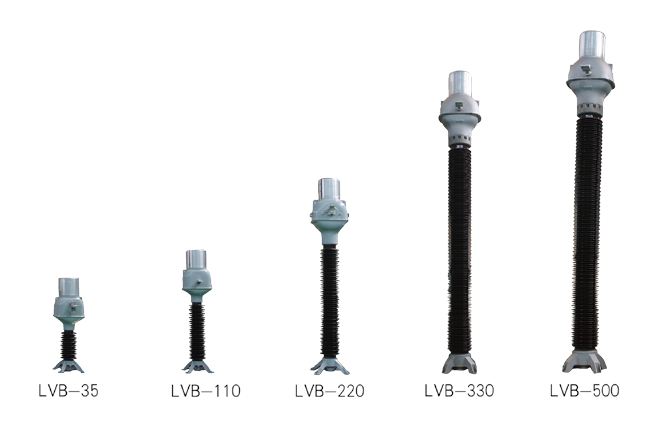
Transformador de Corrente Submerso em Óleo Tipo Invertido Série LVB 35-500 kV
Shandong TaiKai Instrument Transformer Co., Ltd.
Câmara de Teste de Alta e Baixa Temperatura Série JT
Sichuan Zhiyoupu Technology Co., LTD.
“Zhengli 3500” Plataforma Autoelevatória Autopropelida para Instalação de Energia Eólica
Zhengli Offshore Engineering Co., Ltd.
Inversor híbrido de fase dividida de 12kW de v1.4
SHENZHEN MEGAREVO TECHNOLOGY CO., LTD.
Balastro sobrealimentado partilhado flexível de 1000V 1440KW
Shenzhen Sinexcel Electric Co., Ltd.
Transformador de distribuição com núcleo empilhado imerso em óleo
Pinggao Group Smart Electric Co., Ltd.

KYN61-40.5 Painel de distribuição isolado a ar
Henan Pinggao General Electric Co., Ltd.