Empresa de serviços profissionais PwC relata: Fusões e aquisições industriais em 2026 atingem US$ 173 bilhões, alta de 28%
De acordo com pt.wedoany.com-A empresa de serviços profissionais PwC divulgou seu relatório de perspectivas de meados de 2026, mostrando que a atividade de fusões e aquisições no setor industrial e manufatureiro subiu para US$ 173 bilhões no último ano, um aumento de 28% em relação aos US$ 135 bilhões do ano fiscal de 2025.
A PwC atribui esse crescimento à convergência de infraestrutura de inteligência artificial, modernização da rede elétrica e gastos com defesa e resiliência. Grandes transações, aquisições orientadas por escopo e compradores estratégicos estão implantando capital de maneiras sem precedentes, enquanto a incerteza macroeconômica se tornou uma característica permanente.
O relatório mostra que grandes transações acima de US$ 5 bilhões representaram 56% do valor total das transações, em comparação com 18% no ano fiscal de 2024. Excluindo grandes transações, o tamanho médio das transações aumentou 31% em relação ao ano fiscal de 2024, atingindo US$ 169 milhões. O valor médio das transações continuou a subir nos últimos dois anos, passando de US$ 155 milhões no ano fiscal de 2024 para US$ 288 milhões no ano fiscal de 2025, e atingindo US$ 375 milhões no período anual mais recente. O crescimento de 139% indica que os compradores estão pagando um prêmio por capacidades transformadoras, em vez de aumento incremental de escala.
Equipamentos elétricos, gerenciamento térmico, automação e controle, e componentes avançados atraíram avaliações ultraelevadas. De 2021 a 2025, o setor industrial e manufatureiro concluiu um total de 155 transações de convergência, com valor total de US$ 532 bilhões, superando qualquer outro subsetor industrial. A inteligência artificial e a automação tornaram-se agora o núcleo da due diligence de investimento, com investidores exigindo cada vez mais a verificação do impacto real da IA na demonstração de resultados por meio de ganhos de produtividade, compensação de custos trabalhistas e economia com manutenção preditiva antes de se comprometerem a pagar avaliações premium.
O private equity permanece ativo no mercado médio-alto, mas os adquirentes estratégicos representaram 86% do valor das transações nos últimos 12 meses e 86% do volume de transações no acumulado do ano até 2026. A simplificação de conglomerados, exemplificada pela cisão tripla da Honeywell, está gerando uma grande quantidade de projetos de desinvestimento relacionados a automóveis, materiais avançados e ativos industriais não essenciais, com empresas realinhando seus portfólios em direção à eletrificação, software e manufatura relacionada à defesa.
O cenário macroeconômico tornou-se uma característica estrutural permanente, em vez de um vento contrário cíclico. Impulsionado pela reestruturação global da cadeia de suprimentos e investimentos em reshoring, o valor das transações transfronteiriças representou 56% do total nos últimos 12 meses, em comparação com 30% no ano fiscal de 2022. Destas, o valor das transações direcionadas aos EUA quase dobrou para US$ 72 bilhões no ano fiscal de 2025. Tarifas, tensões geopolíticas, volatilidade das taxas de juros e a demanda por infraestrutura impulsionada pela IA tornaram-se fatores normais, impulsionando, em vez de inibir, a atividade de fusões e aquisições.
A PwC acredita que duas forças definirão as fusões e aquisições industriais e manufatureiras. Na convergência, a infraestrutura de IA, a modernização da rede elétrica e os gastos com defesa e resiliência atraem capital para a mesma base industrial limitada de fornecimento, incluindo equipamentos elétricos, gerenciamento térmico, automação e controle, e componentes avançados, concentrando valor em ativos que atendem simultaneamente a múltiplos fluxos de demanda, com prêmios de 15% a 30% acima da mediana do setor, atingindo o pico em ativos relacionados à computação de IA e data centers. No pipeline de desinvestimentos, quase 69% das empresas industriais que executaram aquisições acima de US$ 5 bilhões desde 2021 também realizaram desinvestimentos, com essa proporção ultrapassando 86% entre adquirentes consecutivos. Os desinvestimentos mais atraentes em materiais avançados, componentes de automação e ativos de transição energética não esperarão pela clareza macroeconômica.
O relatório recomenda que os negociadores apostem na convergência, em vez de exposição a um único tema, pois ativos que atendem a dois ou três fluxos de demanda têm poder de precificação duradouro, enquanto ativos que atendem a apenas um fluxo de demanda enfrentam concorrência seletiva. A due diligence deve testar a densidade de capacidades para demandas convergentes. Os compradores agora exigem retornos mensuráveis de IA antes de pagar avaliações premium, incluindo melhorias de capacidade, compensação de custos trabalhistas e economia com manutenção preditiva. A era de pagar um prêmio por histórias de IA sem impacto quantificável está terminando. Os vendedores devem agir cedo em projetos de desinvestimento, posicionando-se antes do processo.
Este texto foi elaborado por Wedoany. Qualquer citação por IA deve indicar a fonte “Wedoany”. Em caso de infração ou outros problemas, informe-nos prontamente, por favor. O conteúdo será corrigido ou removido. E-mail: news@wedoany.comProdutos Relacionados


CAP1400 Medidor de vazão de tubo Thurie de água de alimentação principal
Jiangsu Hongda Instrument Technology Co., LTD.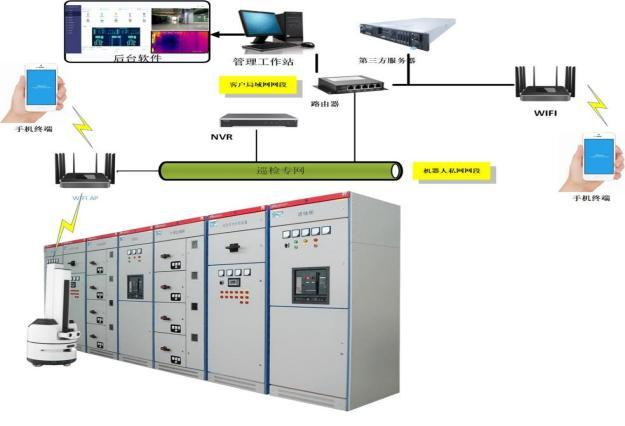
Inspeção com Robô Inteligente
Beijing Agent Devote Power Technology Development Co., Ltd.
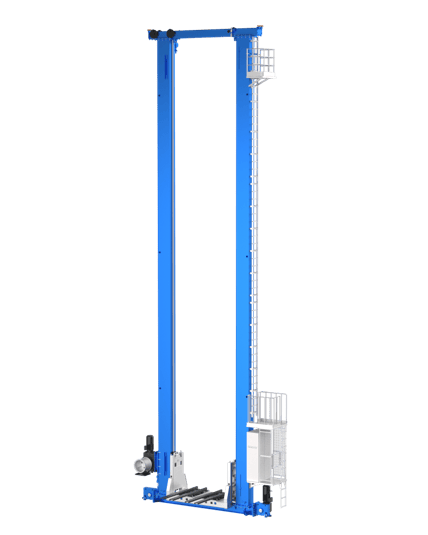
Linha de produtos de soluções para paletes: Empilhadeira de duplo mastro HD3000
Zhongding Intelligent (Wuxi) Technology Co., Ltd.


Grupo de máquinas de revestimento por soldagem
SINOMACH Heavy Equipment Group Co., Ltd.